人材紹介業の決算書には、在庫も設備もほとんど並びません。
売上総利益は売上高とほぼ同じ額になり、コンサルタントの人件費は販管費の側に並びます。製造業や小売業の見方をそのまま当てても、どこが良くてどこが危ないのかが見えてきません。
そして、この業種には他にない論点が2つあります。売上をいつ計上するのかという問題と、返金規定を決算にどう反映するのかという問題です。どちらも金額が大きく、どちらも間違えたまま何期も続いていることがあります。
以下、有料職業紹介事業を営む会社の決算と数字について、順に書いていきます。職業安定法と法人税法の条文は、解釈を挟まずに原文をそのまま引用しました。判断が分かれるところは、分かれると書いています。
▶ 無料相談を申し込む ▶ LINEで質問する
直近2期の決算書をお持ちいただければ、御社の現在地と、先に手を打つべき順番を整理してお返しします。無料・オンライン可・24時間以内返信・無理な営業はしません。
目次
人材紹介業の決算書は、何が他業種と違うのか
決算書を開いたとき、他の業種の社長が最初に見る行が、人材紹介業にはありません。売上原価です。
手元の試算表を見てください。売上高のすぐ下に売上原価が並んでいて、その差額が売上総利益になっています。ところが人材紹介業の場合、ここが空欄か、ほとんど金額の入っていない行になっていることが多いはずです。そして売上総利益が、売上高とほぼ同額で並びます。
この一点から、人材紹介業の決算の読み方は他業種と分かれていきます。
私は東京プロマーケット上場準備中の企業の監査役、社会医療法人の監事を務め、複数社の経営会議・取締役会に外部の立場で入っています。そこで数字を見るときも、人材紹介のような「原価の行が立たない業種」は、見る順番そのものを変えます。粗利率を見ても何も分からないからです。
貸借対照表に、在庫も設備もない
製造業や卸売業の貸借対照表には、棚卸資産と有形固定資産という大きな塊があります。人材紹介業にはこれがありません。資産のほとんどが、現金預金と売掛金です。
これは身軽でいいことのように見えて、銀行から見ると担保に取れるものが無いという意味にもなります。設備資金という借入理由が立たないので、融資の相談はほぼ運転資金一本になります。
そのうえ、固定費の中身がほぼ人件費と家賃です。売上が止まっても、固定費はほとんど下がりません。在庫を抱える業種とは、資金が詰まり方が違います。
売上総利益が売上高とほぼ同じ、という決算書の読み方
粗利率95%、98%という数字が出てきます。製造業の社長がこれを見たら、とんでもなく儲かる商売だと思うでしょう。
実際はそうなりません。コンサルタントの人件費が、売上原価ではなく販売費及び一般管理費に並んでいるからです。つまり人材紹介業の決算書は、本来の原価が販管費の中に隠れている形で作られています。
ですから粗利率を見ても、その会社が儲かっているかは何も分かりません。見るべきは営業利益率と、一人当たりの数字です。
人件費が「原価」ではなく販管費に並ぶと、何が見えなくなるのか
見えなくなるのは、1件の決定にいくらかかっているかです。
コンサルタントの給与と、媒体費・データベース利用料・スカウト送信費用を合算すると、決定1件あたりの獲得コストが出ます。これを出していない会社は、手数料率を何パーセントに設定すれば利益が残るのかを、感覚で決めていることになります。
ここは勘定科目をどう並べるかだけの話ではありません。社長が何を判断材料にしているか、の話です。
売掛金の回収と返金が、同じ場所でぶつかる
人材紹介業の売掛金には、他業種にない性質がひとつあります。入金された後に、返す可能性が残るということです。
紹介した人材が早期に退職した場合、契約の返金規定に従って手数料の一部または全部を返します。この可能性が、売上を計上した時点ですでに存在しています。つまり入金が済んでいても、その売上は確定していません。
決算書の上では、売掛金が減って現金が増えただけに見えます。けれども返金の可能性は、どの行にも出てきません。ここをどう処理するかが、人材紹介業の決算でいちばん差が出る場所です。
銀行は、人材紹介業の決算書のどこを見ているか
担保がなく、在庫もなく、固定費のほとんどが人件費。この業種に対して銀行が見るのは、売上の再現性です。
具体的には、決定件数の推移と、平均手数料単価の推移。この2本が安定していれば、売上の読みが立ちます。逆に、ある期だけ大型の決定が重なって売上が跳ねている会社は、翌期の計画を疑われます。
融資の審査は、数字の良さを見ているのではなく、返済できる理由を見ています。人材紹介業の場合、その理由は「決定件数が毎月これだけ出ている」という事実しかありません。決算書だけでは足りないので、月次の決定件数表を添付する意味があります。
売上はいつ計上するのか——内定日か、入社日か
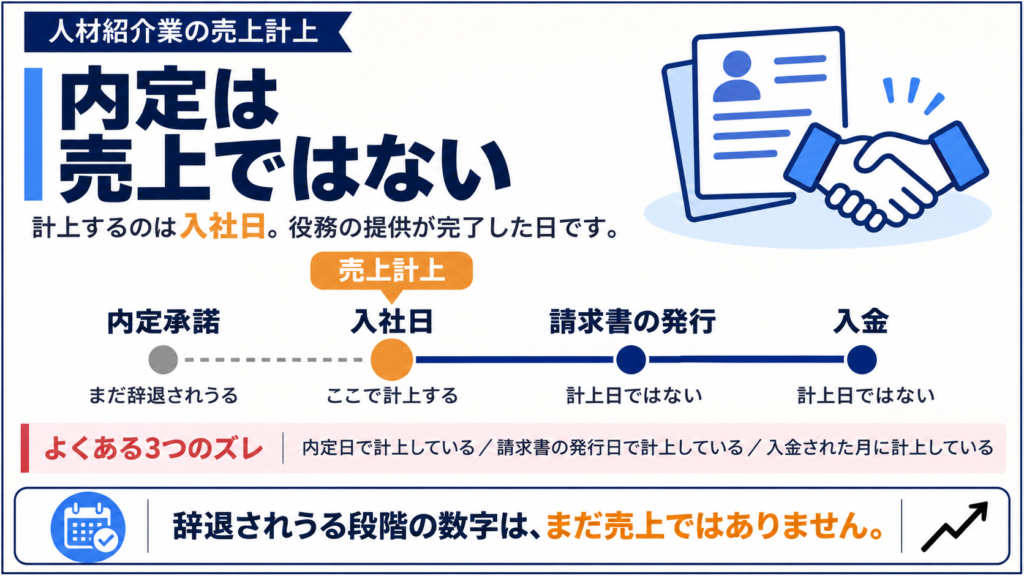
候補者の内定が出て、クライアントに請求書を送りました。その月の試算表に、この手数料は売上として乗るのでしょうか。
面談でいちばん多く聞かれるのが、この質問です。そして会社によって処理がばらばらに分かれています。内定日で計上している会社、請求書を発行した日で計上している会社、入金された月に計上している会社。私が見てきた中では、この3つが混在しています。
原則は、入社日です。そこが役務の提供が完了した日になります。
内定は、売上ではない。
なぜ入社日なのか——履行義務が充足された日という考え方
有料職業紹介の契約で、紹介会社が負っている義務は「候補者を紹介すること」ではなく、「クライアントに採用(入社)させること」です。内定を出した時点では、まだ辞退される可能性が残っています。義務が果たされていません。
この考え方を会計の言葉にしたものが、履行義務の充足です。企業会計基準第29号「収益認識に関する会計基準」(企業会計基準委員会が2018年3月30日に公表、2021年4月1日以後に開始する事業年度から強制適用)は、収益を認識する時点を、契約上の履行義務が充足された時点としています。
人材紹介は、支援を一定期間にわたって提供して少しずつ義務が果たされていく契約ではなく、入社という一点で義務が果たされる契約です。したがって一時点で収益を認識します。その一時点が入社日になります。
法人税法はどう定めているか(第22条の2)
会計の話と税務の話は、分けて確認する必要があります。法人税法第22条の2第1項は次のとおりです。
「内国法人の資産の販売若しくは譲渡又は役務の提供(以下この条において「資産の販売等」という。)に係る収益の額は、別段の定め(前条第四項を除く。)があるものを除き、その資産の販売等に係る目的物の引渡し又は役務の提供の日の属する事業年度の所得の金額の計算上、益金の額に算入する。」
出典:法人税法第22条の2(e-Gov法令検索)
https://laws.e-gov.go.jp/law/340AC0000000034
「役務の提供の日」が基準になります。そして人材紹介のように義務が一時点で果たされる役務について、国税庁の法人税基本通達2-1-21の3は次のように定めています。
「役務の提供のうち履行義務が一定の期間にわたり充足されるもの以外のもの(以下2-1-30までにおいて「履行義務が一時点で充足されるもの」という。)については、その引渡し等の日が法第22条の2第1項《収益の額》に規定する役務の提供の日に該当し、その収益の額は、引渡し等の日の属する事業年度の益金の額に算入されることに留意する。」
出典:法人税基本通達2-1-21の3(国税庁)
https://www.nta.go.jp/law/tsutatsu/kihon/hojin/02/02_01_03.htm
会計も税務も、同じ場所を指しています。入社日です。
では請求日基準・入金日基準は間違いなのか
間違いと言い切る前に、法人税法第22条の2第2項を見ておく必要があります。同項は、一般に公正妥当と認められる会計処理の基準に従って、役務の提供の日に「近接する日」の属する事業年度の決算で収益として経理した場合には、その事業年度の益金に算入すると定めています。
請求書の発行日が入社日の直後であれば、この「近接する日」に当たる余地はあります。実務上、入社の報告を受けてから請求書を発行する流れになっている会社は多いので、月次でずれが出ないのであれば、そのまま運用している会社もあります。
ただし、入金日基準は別です。入金は役務の提供とも、それに近接する日とも関係がありません。支払サイトが翌々月末の取引があれば、2か月分の売上が決算期をまたいでずれます。ここは直す必要があります。
正確に言うと、私が実際に直してきたのは「入金日基準」そのものよりも、「請求漏れを放置した結果、実質的に入金日基準になっていた会社」です。請求書を出し忘れた分が、売上に立っていませんでした。
内定日計上が、決算でいちばん危ない
内定日で売上を立てている会社は、辞退があった分を翌期に取り消すことになります。これが毎期続くと、売上が常に先食いされた状態になります。
そして辞退率が高い期に当たると、取り消しが一気に出ます。前期の利益は多く出て、当期の利益は少なく出ます。銀行に説明できません。
期末時点で内定済み・未入社の案件を集計して、その金額を売上から外すだけで済む話です。集計表を1枚作れば終わります。
中小企業の会計では、どう扱うのか
収益認識に関する会計基準が強制適用されるのは、金融商品取引法の適用会社と会社法上の大会社などです。年商1〜10億円規模の非上場会社は、この基準を適用せず、「中小企業の会計に関する指針」または「中小企業の会計に関する基本要領」によることができます。
これらは従来の実現主義を基礎としています。役務の提供が完了し、対価が確定したときに収益を計上する、という考え方です。
つまり中小企業であっても、結論は変わりません。入社日です。収益認識基準を適用していない会社は、5ステップの細かい当てはめをしなくてよいだけで、計上時点がずれる話ではありません。
ここだけは誤解されやすいので、はっきり書いておきます。「うちは中小企業だから収益認識基準は関係ない」は、「だから請求日でいい」という結論にはつながりません。
期末に、内定だけが溜まっている会社の決算をどう締めるか
人材紹介業の決算で、私が最初に出してもらう資料は次の3つです。
- 期末時点で内定済み・未入社の案件の一覧(クライアント名・予定入社日・手数料額)
- 期末時点で入社済み・未請求の案件の一覧
- 期末後3か月以内に入社予定だった案件のうち、辞退になったものの一覧
1つ目は売上から外す対象、2つ目は売上に立てる対象です。3つ目は、翌期の辞退率を見積もるための材料になります。
この3枚で、売上の計上時点はほぼ締まります。あとは返金の見積りだけが残ります。
返金規定と、その会計処理
「入社1か月以内なら80%、3か月以内なら50%、6か月以内なら30%を返金する」。契約書にこういう条項が入っている会社は多いはずです。
この条項が、決算にどう効くか。ここが人材紹介業の会計でいちばん難しく、そして税理士によって答えが変わる場所です。
返金規定は、法令で決まっているわけではない
最初に押さえておきたいのは、返金規定が法令上の義務ではないということです。職業安定法にも、同法施行規則にも、早期退職の場合に手数料を返金せよという定めはありません。
返金規定は、紹介会社とクライアントの契約で決める民事上の取り決めです。だから「6か月で50%」が相場だと書いてあるサイトを見かけても、それは各社の契約実務の集計であって、法令に根拠がある数字ではありません。
裏を返せば、返金規定の設計は自社で決められる、ということでもあります。手数料率とセットで設計すべきものです。
会計上は「変動対価」として扱い、「返金負債」を立てる
収益認識に関する会計基準では、契約の対価のうち変動する可能性のある部分を変動対価と呼びます。値引き、割戻し、返品、そして返金がここに入ります。
変動対価がある取引では、受け取る対価の全額を売上に計上するのではなく、返金が見込まれる部分を見積もって売上から除き、その分を返金負債として負債に計上します。見積りの方法としては、最も可能性の高い金額を使う方法と、確率で加重平均する方法が示されています。
人材紹介業に当てはめると、こうなります。入社日に手数料の全額を売上に立てるのではなく、過去の早期退職の実績から返金見込額を見積もり、その分を返金負債として残します。実際に返金が発生したら、返金負債を取り崩して支払いに充てます。退職なく返金規定の期間が過ぎたら、返金負債を取り崩して売上に振り替えます。
この処理をしていない会社は、返金が発生した期の売上がマイナスで出てきます。利益が期ごとに波打つ原因は、たいていここです。
法人税法では、返金見積りが損金として通るのか
会計で返金負債を立てたからといって、そのまま税務で通るわけではありません。ここは分けて確認します。
法人税法第22条の2第5項は、収益の額を「その可能性がないものとした場合における価額とする」事実として、①対価に係る金銭債権の貸倒れ、②資産の買戻し、の2つだけを挙げています。人材紹介の返金は役務提供の対価の返金であり、資産の買戻しではありません。したがってこの2号には当たりません。
そこで効いてくるのが、法人税基本通達2-1-1の11(変動対価)です。同通達は、法第22条の2第5項各号に掲げる事実を除く「値引き、値増し、割戻しその他の事実」により対価が変動する可能性がある場合について、次の3つの要件を全て満たすときは、決算で減額して経理した金額を引渡し時の価額の算定に反映すると定めています。
「(1) 値引き等の事実の内容及び当該値引き等の事実が生ずることにより契約の対価の額から減額若しくは増額をする可能性のある金額又はその金額の算定基準(客観的なものに限る。)が、当該契約若しくは法人の取引慣行若しくは公表した方針等により相手方に明らかにされていること又は当該事業年度終了の日において内部的に決定されていること。
(2) 過去における実績を基礎とする等合理的な方法のうち法人が継続して適用している方法により(1)の減額若しくは増額をする可能性又は算定基準の基礎数値が見積もられ、その見積りに基づき収益の額を減額し、又は増額することとなる変動対価が算定されていること。
(3) (1)を明らかにする書類及び(2)の算定の根拠となる書類が保存されていること。」
出典:法人税基本通達2-1-1の11(国税庁)
https://www.nta.go.jp/law/tsutatsu/kihon/hojin/02/02_01_01.htm
人材紹介業にとって、(1)はいちばん満たしやすい要件です。返金規定は契約書に明記されており、料率も期間も相手方に示されています。
勝負は(2)と(3)です。過去の早期退職実績を集計した資料があるか。その集計方法を毎期同じやり方で続けているか。そして、その根拠資料を保存しているか。ここが揃っていない状態で見積りを立てると、税務調査で否認される余地が残ります。
見積りの根拠を、どう作るか
私がこの業種で最初に作ってもらうのは、過去3期分の「入社後何か月で退職したか」の一覧です。入社年月、退職年月、返金した金額、返金しなかった理由。これを決定案件すべてについて並べます。
ここから、返金規定の区分ごとの発生率が出ます。1か月以内の退職が何%、3か月以内が何%、という形です。
この率を当期の決定案件に当てて、返金見込額を出します。手順は毎期同じものを使います。集計表と計算根拠は、PDFにして保存しておきます。これで通達の(2)と(3)に対応する形になります。
どこまで細かく区分するかは、決定件数の規模によって変わります。年間の決定件数が少ない会社は、区分を細かくすると率が安定しません。そこは実データを見ないと決められないので、ここでは一律の方法を書きません。
返金が実際に起きたときの処理で、間違えやすいところ
返金を「雑損失」や「支払手数料」で処理している会社があります。費用で落としてしまうやり方です。
この処理をすると、売上は減らないまま費用だけが増えます。売上高も、売上に対する利益率も、実態より良く見えます。銀行に出す数字が歪みます。
返金は、売上の取り消しです。返金負債を立てている場合はその取崩し、立てていない場合は売上高のマイナス。どちらにしても、損益計算書の上のほうで処理します。
❌ やってはいけないこと
返金規定を契約書に入れているのに、決算で返金見積りをまったく置かず、返金が起きた期に全額を費用処理すること。売上と利益が前倒しで出続け、返金が重なった期だけ急に利益が落ちます。銀行はこの決算書を「業績の振れが読めない会社」として見ます。返金規定を持っている会社は、見積りを置くかどうかを「置かない」と決めるのであれば、置かない理由を説明できる状態にしておく必要があります。
売上の計上時点と返金の見積りを、一度ご一緒に確認しませんか
人材紹介業の決算で論点になるのは、ほとんどこの2つです。期末の内定済み・未入社の案件をどう扱うか。返金規定をどう見積もり、どの資料を残しておくか。
いまの処理が正しいかどうかは、契約書と決定案件の一覧を見れば判断できます。初回45分・無料・対面/オンラインでお受けしています。
お電話:06-7777-1762(平日9:00-20:00/土日祝対応可) LINEでのご相談:公式LINE
手数料の相場と料率設計/職業安定法の上限
有料職業紹介の手数料には、法令上の枠があります。年収の30%や35%という数字を聞いたとき、それが法令の範囲内なのかどうかは、枠組みを知らないと判断できません。
結論から言うと、手数料の取り方は2つの制度に分かれていて、どちらを選んでいるかで上限の有無が変わります。
手数料は2つの制度に分かれている(職業安定法第32条の3)
根拠条文は職業安定法第32条の3第1項です。
「第三十条第一項の許可を受けた者(以下「有料職業紹介事業者」という。)は、次に掲げる場合を除き、職業紹介に関し、いかなる名義でも、実費その他の手数料又は報酬を受けてはならない。
一 職業紹介に通常必要となる経費等を勘案して厚生労働省令で定める種類及び額の手数料を徴収する場合
二 あらかじめ厚生労働大臣に届け出た手数料表(手数料の種類、額その他手数料に関する事項を定めた表をいう。)に基づき手数料を徴収する場合」出典:職業安定法第32条の3第1項(e-Gov法令検索)
https://laws.e-gov.go.jp/law/322AC0000000141
第1号が、一般に上限制手数料と呼ばれているものです。省令で種類と額が決められており、その範囲内でしか取れません。
第2号が届出制手数料です。自社で手数料表を作り、厚生労働大臣に届け出て、その表に基づいて徴収します。
年収の30%台という料率で運用している会社は、第2号の届出制を選んでいます。第1号の上限制では、その水準は出せません。
上限制手数料の中身(職業安定法施行規則 別表)
上限制の具体的な額は、職業安定法施行規則第20条第1項が「別表に定めるところによる」としており、その別表(第二十条関係)に書かれています。
受付手数料:「求人の申込みを受理した場合は、一件につき七百十円(免税事業者にあつては、六百六十円)」
紹介手数料:「一 支払われた賃金額の百分の十一(免税事業者にあつては、百分の十・三)に相当する額(次号及び第三号の場合を除く。)
二 同一の者に引き続き六箇月を超えて雇用された場合(次号の場合を除く。)にあつては、六箇月間の雇用に係る賃金について支払われた賃金額の百分の十一(免税事業者にあつては、百分の十・三)に相当する額
三 期間の定めのない雇用契約に基づき同一の者に引き続き六箇月を超えて雇用された場合にあつては、六箇月間の雇用に係る賃金について支払われた賃金額の百分の十一(免税事業者にあつては、百分の十・三)に相当する額又は当該支払われた賃金から臨時に支払われる賃金及び三箇月を超える期間ごとに支払われる賃金を除いた額の百分の十四・八(免税事業者にあつては、百分の十三・九)に相当する額のうちいずれか大きい額」出典:職業安定法施行規則 別表(第二十条関係)(e-Gov法令検索)
https://laws.e-gov.go.jp/law/322M40002000012
読み取っておきたい点が3つあります。
1つ目は、上限制の基準が「支払われた賃金額」であることです。採用時の想定年収ではなく、実際に支払われた賃金が基礎になります。
2つ目は、無期雇用で6か月を超えて雇用された場合に、6か月分の賃金の11%と、臨時の賃金等を除いた額の14.8%の、いずれか大きい額が上限になる点です。この第三号があるために、上限制でも案件によって上限額が変わります。
3つ目は、免税事業者には別の率が定められていることです。消費税の課税事業者かどうかで、取れる上限が変わります。インボイス制度の登録を検討している会社は、ここも併せて確認する必要があります。
届出制なら、料率はいくらでもよいのか
届出制を選べば上限がなくなる、という理解は正確ではありません。職業安定法第32条の3第4項は、届け出た手数料表に基づく手数料が、特定の者に対し不当な差別的取扱いをするものであるとき、または手数料の種類・額その他の事項が明確に定められていないことにより著しく不当であると認められるときは、厚生労働大臣が期限を定めて手数料表の変更を命ずることができると定めています(出典:e-Gov法令検索・職業安定法)。
つまり届出制は「自由に決めてよい」制度ではなく、「届け出た表のとおりに、明確に、差別的でなく運用する」制度です。
実務で引っかかるのは、差別的取扱いよりも「明確性」のほうです。届出した手数料表と、実際の契約書に書いてある料率がずれている会社があります。表に無い名目で追加請求している会社もあります。
求職者から手数料を取ってはいけない(原則)
職業安定法第32条の3第2項は、有料職業紹介事業者は求職者から手数料を徴収してはならないと定めています。ただし、求職者の利益のために必要であると認められるときとして厚生労働省令で定めるときは、徴収できるとされています。
その例外を定めているのが施行規則第20条第2項です。ここは条文の係り方に注意が要ります。芸能家とモデルには賃金の要件がつきません。一方、科学技術者・経営管理者・熟練技能者については「当該紹介により就いた職業の賃金の額が厚生労働大臣の定める額を超える者に限る」という限定がかかります。いずれの場合も、徴収できるのは就職後6か月以内に支払われた賃金の11%(免税事業者は10.3%)に相当する額以下です(出典:e-Gov法令検索・職業安定法施行規則)。
一般の職種では、求職者から手数料を取れません。登録料、カウンセリング料といった名目でも同じです。第32条の3第1項が「いかなる名義でも」と定めているのは、この抜け道を塞ぐためです。
「相場」をどう確認するか——自社の実績が最も確かな数字
料率の相場を聞かれることがあります。ここで他社の数字を断定して書くことはしません。公表された統計に基づかない「相場」は、書いた時点でただの印象になります。
代わりに、確認できる方法を2つ挙げます。
1つは、職業安定法第32条の16第3項です。同項は、有料職業紹介事業者に対して、紹介により就職した者の数、無期雇用で就職した者のうち離職した者の数、手数料に関する事項などについて情報の提供を行わなければならないと定めています(出典:e-Gov法令検索・職業安定法)。この情報提供は公開されるものなので、同業他社の開示を実際に見ることができます。
もう1つは、自社の実績です。決定案件ごとに、提示料率と最終的に合意した料率を並べると、値引き幅が見えます。業界の相場より、自社が実際にいくらで決めているかのほうが、料率設計には役に立ちます。
料率と返金規定は、セットで設計する
料率を上げたい、という相談を受けたときに私が確認するのは、返金規定の中身です。
料率が高い会社は、返金規定も手厚くしている傾向があります。逆に、料率を上げながら返金規定を据え置くと、クライアント側から見た1件あたりのリスクが上がります。そこで交渉が止まります。
料率と返金規定は、価格の2つの軸です。片方だけ動かそうとすると通りません。
勘定科目の扱い——受け取る側と、支払う側
紹介手数料を受け取る側、つまり人材紹介会社にとっては、売上高です。売上高の中で「紹介手数料収入」などの補助科目を立てる形になります。
支払う側、つまり採用した企業にとっては、支払手数料または採用費です。どちらでも処理できますが、継続して同じ科目を使うことが前提になります。採用費でまとめている会社は、媒体費と紹介手数料が同じ科目に入るので、1人採用するのにいくらかかったかを見やすい形になります。
❌ やってはいけないこと
届出した手数料表に無い名目で、クライアントから追加の費用を請求すること。職業安定法第32条の3第1項は「いかなる名義でも」手数料を受けてはならないと定めており、徴収できるのは省令で定める上限制手数料か、届け出た手数料表に基づくものだけです。オプション料、特別対応費といった名目を思いついたら、請求する前に手数料表を見直して届け出てください。
人材紹介業の「原価」は何か
損益計算書に売上原価の行が立たないからといって、原価が無いわけではありません。販管費の中に紛れているだけです。
どこまでを原価と考えるかは、会社が決めることです。決めておかないと、料率設計の根拠が立ちません。
コンサルタントの人件費が、実質の原価
人材紹介業で最も大きい原価は、コンサルタントの人件費です。給与、賞与、社会保険料の会社負担分、そしてインセンティブ。これを合算した額が、売上を作るために直接かかった費用になります。
このとき忘れられやすいのが社会保険料の会社負担分です。給与の額だけで一人当たりのコストを計算している会社があります。実際の負担は、そこから1割以上上に乗ります。
インセンティブの設計も、原価の読み方を変えます。固定給中心の会社と、インセンティブ比率が高い会社では、売上が落ちたときの原価の下がり方が違います。固定給中心の会社のほうが、売上減に対して脆い構造になります。
媒体費・データベース利用料・スカウト費用
候補者を集めるためにかかる費用です。求人媒体への掲載料、人材データベースの利用料、スカウトメールの送信費用、求職者向けの広告費。
これらは月額固定で発生するものが多く、決定件数とは連動しません。だから決定件数が落ちた月に、1件あたりの獲得コストが跳ね上がります。
月次で見るべきは、媒体費の総額ではなく、媒体費を決定件数で割った数字です。これを前年同月と並べると、集客の効率が上がっているのか下がっているのかが出ます。
原価に入れるか、販管費に残すかの判断
コンサルタントの人件費と媒体費を売上原価に振り替えて、売上総利益を出す形に組み替えることもできます。そのほうが実態は見やすくなります。
ただし、組み替えるなら毎期同じ区分で続ける必要があります。期によって区分を変えると、前期比較ができません。銀行にも説明できません。
私の判断としては、年商数億円規模までであれば、損益計算書の形を変えずに、管理会計の側で粗利を計算する形をとっています。決算書は税務申告と銀行提出で使うものなので、無理に組み替えないほうが説明が楽になります。製造業で個別原価を見える化するときも同じ考え方で進めていて、こちらは製造業の原価管理の記事に詳しく書いています。
返金は原価ではない
返金した金額を原価や費用に入れている会社があります。返金は売上の取り消しです。
これを原価に入れると、売上高は変わらないまま原価が増える形になります。売上高を基準にした分析——料率、一人当たり売上、決定単価——が、すべて実態より良く出ます。
どの行で処理するかは、見た目の問題ではなく、判断材料の精度の問題です。
間接部門のコストを、どこまで乗せるか
管理部門の人件費、オフィス家賃、システム費用。これらを1件あたりのコストに乗せるかどうかで、計算結果は大きく変わります。
料率の下限を決めるために計算するのであれば、乗せたほうがいいでしょう。コンサルタント個人の評価のために計算するのであれば、本人がコントロールできない費用を乗せると納得が得られません。
同じ「原価」という言葉で、2つの違う数字を使い分けることになります。会議で話が噛み合わないときは、どちらの原価の話をしているのかを確認すると、だいたい解決します。
一人当たり粗利とKPI
人材紹介業の数字で、社長が毎月見るべきものを1つだけ選ぶとすれば、一人当たり粗利です。
売上高でも営業利益でもありません。この業種は、人を増やせば売上が増える構造を持っているので、売上高の伸びは「増員したかどうか」をなぞっているだけになりがちです。
分母を「社員数」にすると、数字が意味を失う
一人当たり売上を計算するとき、分母に全社員数を入れている会社があります。管理部門も含めた人数です。
この数字は、組織全体の生産性としては意味があります。ただし、現場の生産性を見るには向きません。管理部門を1人増やしたら数字が下がるので、何が起きたのか分からなくなります。
現場を見るなら、分母は稼働しているコンサルタントの人数です。さらに、入社3か月以内の立ち上げ中のメンバーを分母から外すかどうかで、数字の読み方が変わります。外すなら、外した人数を別に管理します。
一人当たり売上と、一人当たり粗利
一人当たり売上は、コンサルタント1人がどれだけの手数料を獲得したかを示します。
一人当たり粗利は、そこから媒体費などの直接費を引いた額です。この2つを並べると、売上は出しているのに媒体費を使いすぎているメンバーが見えます。
どちらか1つなら、粗利のほうを見ます。売上だけで評価すると、高い媒体費を使って数字を作る動きが出ます。
労働分配率——人件費が粗利の何%を使っているか
粗利に対する人件費の割合です。人材紹介業は粗利のほとんどが人件費に向かう業種なので、この比率が利益率をほぼ決めます。
適正な水準は、インセンティブの設計と、未経験採用をどれだけしているかで変わります。未経験者を多く採っている期は、分配率が上がって当然です。
ですから、他社の数字と比べるよりも、自社の過去3年と比べたほうが使えます。前年より上がっているのなら、増員のためか、売上が落ちたためか。原因は2つしかありません。
売上を「決定件数 × 決定単価」に分解する
売上が前年より落ちたとき、件数が落ちたのか単価が落ちたのかで、打つ手が変わります。
件数が落ちているなら、候補者の母集団か、クライアントの求人数の問題です。単価が落ちているなら、扱う職種や年収帯が変わっているか、料率を下げて取っています。
この2つを分けずに「売上が落ちた」と話していると、会議が精神論になります。私が経営会議に入るときに最初にやるのは、こうやって数字を2つに割ることです。
歩留まりを、どの段階で測るか
人材紹介の業務プロセスは、候補者の集客、面談、推薦、書類選考通過、面接、内定、入社と進みます。
この全部を毎月追うのは重いので、測る段階を3つに絞ります。面談数、推薦数、決定数。面談から推薦への歩留まりは候補者の質、推薦から決定への歩留まりはマッチングの精度を表します。
そして内定から入社への歩留まりは、別に管理する必要があります。これが売上の計上時点に直接効くからです。内定辞退率が分かっていない会社は、期末の売上を締められません。
KPIを、月次決算の資料に載せる
KPIを営業部の資料に置いて、試算表とは別に管理している会社が多いと思います。
これを1枚にまとめることを提案しています。試算表の売上高の隣に、その月の決定件数と平均単価を並べます。粗利の隣には、稼働人数と一人当たり粗利を置きます。
そうすると、数字が合わない月に原因が見えます。売上が落ちているのに決定件数が落ちていなければ、単価の問題か、計上時点のずれです。
月次決算の資料を会計の資料にしておくと、社長は見ません。経営の資料にすると見ます。これは業種を問わず、どの会社でも同じでした。
営業利益率の目安
「人材紹介業の営業利益率は、何%あればいいですか」。この質問にひとつの数字で答えることはできません。
答えられない理由は、同じ人材紹介業の中に、まったく構造の違う会社が混ざっているからです。
利益率を決めているのは、3つの変数
人材紹介業の営業利益率は、ほぼ次の3つで決まります。
- 労働分配率——粗利のうち、どれだけが人件費に向かうか
- 媒体費・データベース費が、粗利に対して何%か
- 返金の発生率
この3つを自社で計算して、どこが重いのかを見ます。業種平均を探すより、こちらのほうが早く答えが出ます。
とくに3つ目は、見落とされます。返金を費用処理している会社は、返金が利益率をどれだけ削っているかを把握していません。
増員期に利益率が落ちるのは、異常なのか
コンサルタントを増やした期は、利益率が落ちます。採用した人が売上を出すまでに時間がかかるので、先に人件費だけが出ていきます。
これは構造上そうなるもので、異常ではありません。問題は、落ちた利益率がいつ戻る計画になっているかです。
増員して利益率が落ちた期の決算書を銀行に出すときは、増員人数と、入社から初回決定までの平均月数を添えます。これが無いと、単に業績が悪化した会社に見えます。
利益率より先に、見ておきたい数字
営業利益率を気にする前に確認してほしいのが、固定費が何か月分の資金で回るかです。
人材紹介業は、売上の入金が決まってから動く業種ではありません。コンサルタントの人件費と媒体費が先に出ていき、決定が出て、請求して、入金されます。その間、資金は出続けます。
利益率が高くても、入金サイトが長く、手元資金が薄い会社は止まります。逆に、利益率が低くても資金に余裕があれば、増員を続けられます。
ここは判断の順番の話です。利益率の目安を探すより先に、自社の固定費と手元資金の関係を出してください。
銀行に出すときの、利益率の見せ方
決算書を銀行に出すとき、営業利益率そのものを説明する必要はありません。聞かれるのは、来期その利益が出るのかどうかです。
そこで効くのが、決定件数と平均単価の推移表です。利益率は結果なので、それを作っている件数と単価を見せたほうが、話が早く進みます。
この業種は在庫も設備もないので、銀行が見られる材料が決算書の数字しかありません。だから、数字の裏にある件数を自分から出す会社は、それだけで評価が変わります。
人材紹介業の資金繰りは、なぜ「売れているとき」に苦しくなるのか?
月末に請求書を出す手が止まる月があります。成約は過去最高、着任も決まっている、請求金額は昨年の倍。なのに通帳の残高が増えていない。人材紹介会社の社長から相談を受けるとき、この状態がいちばん多いです。
理由は単純で、人材紹介業は先に人件費を払い、あとから手数料が入る商売だからです。売れば売るほど、入金前に出ていくお金が増えます。
成約から入金までに、実際は何か月かかっているのか
紹介の案件は、求人の受注から入金まで、だいたいこういう順番で進みます。
- 求人企業から求人を預かる
- 求職者を集め、面談し、推薦する
- 面接が進み、内定が出る
- 入社日が決まる(内定承諾)
- 入社(着任)する
- 請求書を出す
- 入金される
この流れのうち、売上に計上できるのは入社の時点です。ところが入金はそこからさらに先です。請求書を出すのが入社月の月末、入金が翌月末払いの契約なら、入社から入金までおよそ2か月。内定が出てから実際の入社日までに1〜2か月空くことも普通にあります。内定を起点にすると、現金になるまで3〜4か月かかっている計算になります。
そして、求職者を集めた広告費と、担当者の給料は、その3〜4か月のあいだ毎月出ていきます。
求職者側担当と求人企業側担当の人件費は、入金を待ってくれない
紹介会社の原価の中心は人です。求職者を担当するキャリアアドバイザーと、求人企業を担当するリクルーティングアドバイザー。両方を置いている会社なら、1件の成約に2人分の時間が乗ります。
この2人の給料は、月末に必ず出ます。成約が決まる前の面談も、流れた案件の対応も、求職者が辞退した案件も、すべて払っています。人材紹介業の人件費は、売上と連動しない固定費として先に出ていきます。ここを「原価だから売上と一緒に動く」と考えていると、資金繰り表が合いません。
私は複数社の経営会議に外部の立場で入っていますが、人を増やす議案のときに資金の話が出ない会社は珍しくありません。採用の決裁は「売上が増えるから」で通ります。けれど増員した担当者が1件目を成約させて、それが現金になるまでの数か月、会社は給料を立て替え続けます。採用は投資です。投資である以上、回収までの期間に必要な現金を先に置いておかないと、黒字のまま資金が尽きます。
資金繰り表に落とすと、どこを直すべきかが見える
やることは、月次の資金繰り表を「売上ベース」ではなく「入金ベース」で作ることです。具体的には、横に月を並べて、縦に次の行を置きます。
- 入社予定の件数と、その手数料額(確定したもの/見込みを分ける)
- 入金予定額(請求日と支払条件から逆算した月に置く)
- 人件費(担当者・管理部門・役員報酬)
- 媒体費・スカウト費などの集客費
- 家賃・システム費などの固定費
- 返金が発生した場合の支出枠
- 借入の返済・税金・社会保険
この表を作ると、たいてい2つのことが分かります。ひとつは、入金のピークと人件費のピークが1〜2か月ずれていること。もうひとつは、月の途中で残高が最も薄くなる日が決まっていること。給料日と社会保険の納付日、それに家賃が重なる日です。
残高の最低ラインは、月末ではなくその薄くなる日で管理します。月末残高だけ見ていると、月中に一度ゼロに近づいていることに気づきません。
入金サイトは、交渉できる余地がある
支払条件は求人企業の規定だから動かせない、と思われているかもしれません。たしかに大手の支払サイトを変えるのは簡単ではありません。ただ、中堅・中小の求人企業であれば、請求のタイミングを前に出す交渉は成立することがあります。
見直せるのは、だいたいこのあたりです。
- 請求書の発行日を「入社月の月末」から「入社日当日」に変える
- 支払期日を翌月末から当月末、あるいは翌月15日に寄せる
- 高額案件について、着任前の一部入金を契約に入れる
- 長期の返金規定が付いている契約で、返金期間に応じた分割入金に切り替える
ただし、ここは契約条件の全体設計の話になるので、入金だけ前に出そうとすると手数料率を下げる交渉に引っ張られます。実際にどの順番で話を持っていくかは、相手の規模と取引量によって変わります。記事で型を書き切れる話ではないので、契約書を見ながらご相談ください。
媒体費・スカウト費は、どのタイミングで出ていくのか
集客費は、成約の何か月も前に出ます。求人媒体の掲載料やスカウト送信の課金は、前払いか当月払いが多いです。つまり資金繰り表の上では、集客費は売上より3〜4か月前の列に立ちます。
ここで効いてくるのが、1件の成約あたりいくら集客費を使ったかという数字です。これが分かっていないと、集客費を増やす判断が「増やせば売れるはず」という期待だけになります。期待で増やした集客費は、入金が来る前に残高を削ります。
❌ やってはいけないこと
「入社が決まったから入る予定の金額」を、確定した入金として資金繰り表に書くこと。入社日の前に内定辞退が出ることも、入社直後に退職して返金になることもあります。見込みの列と確定の列を分けずに1本で管理している会社は、月末になって初めて足りないことに気づきます。確定=入社済みかつ請求済み、それ以外は見込み。この線を引くだけで、資金の読み違いは大きく減ります。
借入で埋めるべき資金と、埋めてはいけない資金
先行して出る人件費と集客費は、運転資金です。回収までの期間が構造的に長い業種なので、運転資金の借入でつなぐのは理にかなっています。むしろ、手元現金だけで増員を回そうとすると成長が止まります。
一方で、借入で埋めてはいけないものもあります。返金が続いて目減りしている分、成約の読みが外れて空いた穴、役員報酬を会社の体力より高く設定して出ている不足。これは資金の問題ではなく損益の問題です。借入で埋めると、翌期に同じ穴が開いて、今度は返済も乗ってきます。
銀行は人材紹介会社のどこを見て、融資を出すのか?
結論を先に書きます。人材紹介会社の融資で問われるのは、担保でも業種でもなく、「来期も同じだけ売れる理由を、数字で説明できるか」です。設備も在庫もない商売なので、銀行は見るものが限られます。見るものが限られるほど、説明の質で差が付きます。
設備も在庫もない会社は、何を担保に借りるのか
製造業なら機械があり、卸なら在庫があります。人材紹介業にはどちらもありません。資産は売掛金と現預金、あとは敷金とシステムくらいです。
だから、信用保証協会の保証付き融資が中心になります。保証協会が見るのは決算書と事業の継続性です。担保を取れない以上、判断の材料は過去の推移と今期の計画だけになります。
ここで効くのが、売上の内訳です。「今期3億円」という一行では何も伝わりません。成約件数と平均単価に分解し、その件数が何社の求人企業から出ているかまで示せると、同じ3億円が別の意味を持ちます。
決算書のどこが、紹介業の弱点として見られるか
人材紹介業の決算書で、銀行が引っかかる箇所はおおむね決まっています。
- 自己資本比率の低さ——利益が出た分を役員報酬で抜いていると、純資産が積み上がりません
- 売掛金の回収期間——入金サイトが長いのか、回収できていない先があるのか、決算書だけでは区別がつきません
- 返金の処理——返金が売上のマイナスなのか、販管費に入っているのかで、粗利の見え方が変わります
- 人件費の比率——高いのは業種の構造ですが、説明がないと「人を抱えすぎている」と読まれます
- 一人当たりの生産性——これを自分から出せる会社はほとんどありません。だから出すと効きます
このうち、返金の処理は決算書を見ただけでは分かりません。注記に書いてあることもありませんし、銀行員が業種特有の返金規定を理解しているとも限りません。だからこちらから説明します。
融資の面談で、何を持っていくか
決算書と試算表に加えて、私が用意するよう勧めているのはこの3つです。
- 成約件数と平均単価の月別推移(24か月分あると、季節の波が説明できます)
- 求人企業別の売上構成(上位何社で何割か。依存度が見える形にします)
- 返金の実績(件数と金額、発生した期間)
返金の実績を出すのを嫌がる社長は多いです。悪い数字を自分から見せるのは気が重い。ただ、返金のある業種だと銀行は知っています。知っているのに資料に出てこないと、「見えていないのか、隠しているのか」のどちらかになります。実績を出して、そのうえで返金率が下がってきている推移を示せるなら、それは管理ができている証拠になります。
運転資金を、いくら借りるべきか
必要額の目安は、資金繰り表から出します。入社から入金までの期間に、その間の人件費と集客費がどれだけ出るか。これを月数で掛けた金額が、構造的に寝る運転資金です。
そこに、増員の計画があるなら増員分の立て替え期間を足します。借入は「足りなくなったら」ではなく、「増員を決めたとき」に申し込むほうが通りやすくなります。理由が明確で、使い道が説明できるからです。
逆に、残高が薄くなってから駆け込むと、資金使途が赤字の穴埋めに見えます。同じ金額でも、通る確率が変わります。
補助金を、計画の前提に置かない
人材紹介業で候補になるのは、設備投資ではなく、システム導入や業務改善、人材育成・処遇改善といった枠です。ただし、どれも採択や支給の保証はなく、入金は事業を実施したあとです。
私は認定経営革新等支援機関として補助金の支援に関わってきましたが、採択された案件でも入金は後払いです。つまり、補助金が出る前提で支出を決めると、その期間は全額自己資金か借入でつなぐことになります。補助金は計画の前提ではなく、上乗せとして扱ってください。
融資を受けたあとが、次の融資を決める
借りたら終わりではありません。むしろ、借りたあとの報告が次の融資の条件を作ります。
四半期に一度、試算表と一緒に「計画と実績の差、その理由、今後の見通し」を1枚で出す。これを続けている会社は、次の融資の話が早いです。担当者が支店の決裁に上げるときに、材料が揃っているからです。
私は東京プロマーケット上場準備中の企業の監査役や、社会医療法人の監事として、資金の使い道が審査される側の会議に座っています。審査する側が見ているのは、金額の大きさではなく、前回言ったことがどうなったかです。ここは銀行も同じです。
銀行に出す資料の組み立てから、ご相談いただけます
「成約件数と単価の推移をどう見せるか」「返金の実績をどこまで出すか」「増員のタイミングでいくら借りておくべきか」。決算書と試算表、それに紹介の契約書をお持ちいただければ、その場で組み立てをお話しできます。初回45分・無料・対面/オンラインどちらでも対応します。
お急ぎの場合はお電話で:06-7777-1762(平日9:00-20:00/土日祝対応可)
LINEからも受け付けています:公式LINEで相談する
人材紹介業は、個人事業で始めるべきか、法人で始めるべきか?
先に結論です。人材紹介業は、個人事業で始めるハードルが他業種より高い。許可を取るのに、個人でも法人と同じ財産的基礎が求められるからです。
そもそも、許可がないと始められない
有料職業紹介事業は許可制です。職業安定法第30条第1項に「有料の職業紹介事業を行おうとする者は、厚生労働大臣の許可を受けなければならない。」と定められています(出典:e-Gov法令検索 https://laws.e-gov.go.jp/law/322AC0000000141)。
許可の基準は同法第31条第1項です。条文はこうなっています。
「厚生労働大臣は、前条第一項の許可の申請が次に掲げる基準に適合していると認めるときは、同項の許可をしなければならない。
一 申請者が、当該事業を健全に遂行するに足りる財産的基礎を有すること。
二 個人情報を適正に管理し、及び求人者、求職者等の秘密を守るために必要な措置が講じられていること。
三 前二号に定めるもののほか、申請者が、当該事業を適正に遂行することができる能力を有すること。」(職業安定法第31条第1項/出典:e-Gov法令検索 https://laws.e-gov.go.jp/law/322AC0000000141)
注目してほしいのは「申請者が」という書き方です。法人とも個人とも書いていません。つまり、個人で申請しても同じ基準で審査されます。
財産的基礎の要件は、具体的にいくらなのか
金額そのものは、法律にも省令にも書かれていません。第31条第1項第1号の「財産的基礎」をどう判断するかは、厚生労働省の「職業紹介事業の業務運営要領」で運用の基準が示されています。
厚生労働省が公表している制度資料では、現行の基準として、資産の総額から負債の総額を控除した額が500万円に事業所数を掛けた額以上であること、あわせて自己名義の現金・預金の額が150万円に(事業所数から1を引いた数×60万円)を加えた額以上であることが示されています(厚生労働省「職業紹介事業の業務運営要領」による運用基準。法令本体ではないため改正があり得ます。申請前に管轄の労働局で最新版をご確認ください)。
この金額は法令本体ではなく行政の運用基準にあたるため、改正があり得ます。ここは言い切れません。申請の前に、厚生労働省の最新版の業務運営要領と管轄の労働局で必ず確認してください。私も顧問先の申請に関わるときは、毎回その時点の要領を取り直しています。
要するに、開業時点で数百万円の自己資金がないと、個人でも法人でも許可が下りません。ここを知らずに「人材紹介は元手がいらない商売」と聞いて動き出すと、最初の壁で止まります。
事業所と、添付書類で何を求められるか
事業所についても、書類の提出が求められます。職業安定法施行規則第18条第3項では、許可申請の添付書類として、「建物の登記事項証明書その他の事業所ごとの施設の概要を記載した書面」「事業所ごとの個人情報の適正管理及び秘密の保持に関する規程」「事業所ごとの業務の運営に関する規程」などが列挙されています(出典:e-Gov法令検索 https://laws.e-gov.go.jp/law/322M40002000012)。
同項では、法人の場合に「最近の事業年度における貸借対照表及び損益計算書」「職業紹介事業に関する資産の内容及びその権利関係を証する書類」も求められています(同上)。決算書がそのまま審査の材料になるということです。
さらに、事業所ごとに職業紹介責任者を選任し、その者について「住民票の写し、履歴書及び第二十四条の六第二項第一号に規定する講習を修了したことを証する書類」を添付することとされています(同上)。講習の受講が先に必要になるので、申請スケジュールは逆算して組んでください。
申請手数料も省令に金額が書かれています。同規則第18条第9項は「法第三十条第六項の厚生労働省令で定める額は、五万円(有料の職業紹介事業を行う事業所の数が二以上の場合にあつては、一万八千円に当該事業所数から一を減じた数を乗じて得た額に五万円を加えた額)とする。」としています(同上)。これとは別に登録免許税がかかります。
許可は取り直しがある——有効期間3年、更新後5年
許可は一度取れば永久、ではありません。職業安定法第32条の6第1項は「第三十条第一項の許可の有効期間は、当該許可の日から起算して三年とする。」と定め、同条第5項で更新後の有効期間を「当該更新前の許可の有効期間が満了する日の翌日から起算して五年とする。」としています(出典:e-Gov法令検索 https://laws.e-gov.go.jp/law/322AC0000000141)。
更新のときも、第31条第1項の基準に適合しているかが審査されます(同法第32条の6第3項)。つまり、決算で純資産を減らしすぎると、3年後に許可が更新できないリスクがあるということです。
これが、人材紹介業の決算で役員報酬の決め方が重い理由です。他業種なら「利益を役員報酬で抜いて法人の利益をゼロに近づける」という選択が成り立つ場面でも、紹介業では純資産が許可の条件に直結します。抜きすぎた結果、更新の時期になって基準を割っていることに気づく——これは実務で起きます。
個人事業で始めた場合、所得税はどう効いてくるか
許可の要件が同じなら、次は税金の話です。
個人事業の利益には所得税がかかります。所得税は所得が増えるほど税率が上がる累進構造です。一方、法人の利益にかかる法人税は所得に対しておおむね比例で、中小法人には一定の所得までの軽減税率が設けられています(税率は改正されるため、申告する年度の率でご確認ください)。
この違いから、利益が小さいうちは個人のほうが税負担が軽く、利益が一定水準を超えると法人のほうが軽くなる分岐が生まれます。ただ、この分岐点は「利益いくらで法人化」と一律には言えません。社会保険料、役員報酬を出すことで使える給与所得控除、家族への給与、事業主自身の退職金の扱い、消費税の課税がいつ始まるか。これらが絡んで、同じ利益額でも結論が逆になります。
紹介業の場合、もうひとつ考慮が入ります。個人事業で許可を取って、あとから法人化すると、許可は法人に引き継げず、法人として新たに取り直しになるという点です。許可の手続きと手数料が二度かかり、その間の事業の継続も設計しなければなりません。
では、どちらで始めるのが現実的か
私が相談を受けたときに最初に聞くのは、「3年以内に人を雇う予定があるか」です。
雇う予定があるなら、最初から法人で取ることを勧めています。許可の取り直しが要らない、求人企業との契約で法人が求められる場面がある、社会保険に入れる、採用のときに説明しやすい。税金の損得より、こちらの理由が大きいです。
一人で、まず数件やって感触を見たいという段階なら、個人で始める選択はあります。ただ、財産的基礎の要件が個人にもかかる以上、「資金がないから個人で」という理由では成り立ちません。ここを誤解したまま準備を進めている方が、相談でいちばん多いです。
個人事業主として、どのくらい手元に残るのか
一人で紹介業をやっている方の手取りは、成約件数と平均単価、そして集客費の使い方でまったく変わります。1件あたりの手数料が大きい職種を扱えば件数が少なくても成り立ちますし、単価が低い領域なら件数が要ります。
数字の組み立てとしては、年間の成約件数×平均手数料から、集客費・システム費・事務所費を引き、そこから国民健康保険料と国民年金、所得税・住民税、消費税(課税事業者なら)を引いた残りが手元に残ります。この引き算を事前にしていない方が多いので、相談の場では必ず一度並べて計算します。
年収いくらを目指すかではなく、その手取りを残すには何件の成約が必要で、そのために集客費をいくら使えるのか。順番を逆から考えるほうが、計画が壊れません。
人材紹介会社の倒産は、何が引き金になるのか?
人材紹介業は、在庫がなく、設備投資も要らず、粗利率が極端に高い業種です。それなのに倒産します。引き金はほぼ3つに絞られます。返金債務の集中、大型案件への依存、先行人件費の膨張。どれも、売上が伸びている最中に効いてきます。
引き金①返金債務が、同じ月に重なる
返金規定が付いている契約では、紹介した人が一定期間内に退職すると、受け取った手数料の一部または全部を返すことになります。問題は、返金が1件ずつ平均的に起きるのではなく、かたまって起きることです。
理由は構造的です。採用の繁忙期に成約が集中すると、入社日も集中します。早期退職が出るのは入社から1〜3か月後が多いので、返金もそこに集中します。しかも、売上が最も伸びた月の数か月後です。そのタイミングで会社は、増えた売上を前提に人を増やし、集客費を増やしています。
返金は、受け取った現金を返す行為です。返す現金が、すでに人件費と集客費に使われていると、返せません。
引き金②上位数社で売上の大半を作っている
求人企業別の売上構成を出すと、上位3社で半分以上という会社が珍しくありません。これは営業が強い証拠でもありますが、その1社が採用を止めた瞬間に売上が消えます。
採用は景気に最も早く反応します。業績が悪くなった会社が最初に止めるのは広告と採用です。つまり、紹介会社の売上は求人企業の業績変動を増幅して受けます。依存度が高いほど、増幅率が上がります。
私は複数社の経営会議に出ていますが、採用計画が議案から消えるときの速さは毎回驚きます。前月まで「年内に5名」と言っていた計画が、一度の会議で凍結になります。紹介会社側から見れば、来月の売上が消えたということです。
引き金③増員の立て替えが、回収を待てなくなる
担当者を増やすと、その人が1件目を成約させるまでに数か月かかります。成約してから入金までにさらに数か月。採用して現金が返ってくるまで、半年を超えることもあります。
その間、給料は毎月出ます。研修の時間も、使った集客費も出ます。3人同時に採用すれば、3人分の立て替え期間が重なります。ここで資金が足りなくなる会社は、だいたい「売上が伸びているから大丈夫」と判断していました。
話が少し逸れますが、この構造は求人企業側から見ても同じです。採用した人が立ち上がるまでのコストを計算していない会社ほど、採用の判断が雑になります。紹介会社は、そこを一番よく知っている立場にいるはずです。
3つが同時に来ると、何が起きるか
最悪の組み合わせは、繁忙期の反動です。
繁忙期に成約が集中する。売上を見て増員と集客費を増やす。数か月後、返金がかたまって出る。同じ時期に求人企業の採用が一段落して新規成約が落ちる。増員した担当者はまだ成約していない。入金は減り、人件費と返金の支出は増える。
通帳の残高が一気に薄くなるのはこの局面です。しかも損益計算書の上では、まだ黒字に見えていることがあります。返金を売上のマイナスで処理していれば減りますが、翌期にずれ込んでいれば当期の数字には出ません。
引き金を抜くために、何を先に用意するか
やるべきことは、派手な改革ではありません。
- 返金の見込みを、月別に置く——過去の返金率と入社月の分布から、来月以降に出そうな返金額を資金繰り表に先に書く
- 返金に備えた現金を、別に分ける——口座を分けるだけでも、使ってしまうことを防げます
- 求人企業別の売上構成を、毎月見る——上位の比率が上がったら、下げる営業に先に動く
- 増員は、立て替え期間の資金を確保してから決裁する
- 月中の最低残高で管理する——月末残高では、危ない日が見えません
このうち、最初の2つを実行している会社は、私が見てきた中ではかなり少ないです。返金は「起きたら対応する」ものとして扱われていて、予定表に乗っていない。けれど返金は、売れた瞬間に発生する可能性が確定している債務です。予定に乗せられます。
ここまで書いてきたことが、当てはまらない会社
ここまで書いてきた設計が、合わない会社もあります。隠さず書きます。
成約が年に数件で、副業に近い規模の会社。資金繰り表も一人当たり粗利も、管理の手間が成果を上回ります。この段階でやるべきは、帳簿を整えて申告を正しく出すこと、それと許可要件を維持することだけです。管理の仕組みは、人を雇ってから作れば間に合います。
返金規定をほとんど付けていない会社。求人企業との力関係で返金なしの契約が通っているなら、引き金①はあまり効きません。資金繰りの構造は入金サイトだけの話になるので、設計はぐっと簡単になります。
紹介以外の事業が主力で、紹介が付随している会社。派遣や請負、研修が本業で、紹介が一部という形です。この場合、紹介単体の一人当たり粗利を追っても経営判断にはつながりません。部門別の損益を切り分けるところから始めるべきです。
社長自身が数字を見る気がない会社。言葉を選ばずに書きますが、資料を作っても読まれなければ何も変わりません。誰か一人、数字を預かって毎月持ってくる役の人を社内に置けるかどうか。それが先です。
よくあるご質問(FAQ)
Q1. 入社前の内定承諾の時点で、請求書を出してもいいのでしょうか?
契約でそう定めていれば請求はできます。ただし、請求と売上計上は別の話です。請求を早めると資金繰りは助かりますが、着任前の請求は内定辞退が出たときに返す前提になります。資金繰り表では「確定入金」ではなく、返還の可能性がある入金として分けて管理してください。
Q2. 返金に備えるお金は、どのくらい用意すればいいですか?
一律の目安はありません。自社の過去の返金率(返金額÷成約手数料額)を12〜24か月分計算して、そこに繁忙期の成約集中を重ねて置くのが実務的です。返金率が高い職種を多く扱っているなら厚めに。この計算は契約書の返金規定と成約データの両方を見ないとできないので、相談でご一緒することが多い作業です。
Q3. 担当者を増やしたいのですが、何件成約できれば採用が回収できますか?
一人当たりの年間成約件数と平均単価、担当者の年収と社会保険料の会社負担、使う集客費を並べて計算します。採用から1件目の入金までの期間も入れてください。この立て替え期間の資金が手元にない状態での増員は、売上が伸びても資金が先に尽きます。
Q4. 銀行には、返金の実績を伝えたほうがいいのでしょうか?
伝えたほうがいいです。返金がある業種だと銀行は知っています。資料に出てこないと、把握できていないか隠していると受け取られます。件数・金額・発生期間を出して、返金率の推移と再発防止の打ち手を添えてください。悪い数字を自分から出せる会社は、信用されます。
Q5. 有料職業紹介の許可は、個人でも取れますか?
取れます。職業安定法第31条第1項は「申請者が」と書いており、法人・個人を区別していません(出典:e-Gov法令検索 https://laws.e-gov.go.jp/law/322AC0000000141)。ただし財産的基礎の要件も同じようにかかるため、「資金が少ないから個人で」という理由では通りません。
Q6. 個人で許可を取ったあと法人化すると、許可はそのまま使えますか?
使えません。許可は申請者に対して出るものなので、個人から法人になると法人として新たに許可を取ることになります。手数料と手続きが二度かかるため、人を雇う予定があるなら最初から法人で取るほうが結果的に安く済むことが多いです。
Q7. 許可の更新で落ちることはありますか?
あります。職業安定法第32条の6第3項は、更新の申請が第31条第1項各号の基準に適合していると認めるときに更新をしなければならないと定めています(出典:e-Gov法令検索 https://laws.e-gov.go.jp/law/322AC0000000141)。純資産を減らしすぎた決算を続けると、更新時に財産的基礎を割る可能性があります。役員報酬の決め方を、許可の維持とセットで考えてください。
Q8. 役員報酬は、どう決めるのが紹介業に合っていますか?
許可の財産的基礎を維持できる水準の純資産を残したうえで、所得税・住民税・社会保険料の合計と法人税等の合計が低くなる点を探します。紹介業は純資産が許可に直結するので、他業種のように利益をゼロへ寄せる設計が取りにくくなります。ここは毎期の着地見込みを見ながら、期首に決めるのが実務です。
Q9. 売上が伸びているのに資金が減っています。何から見ればいいですか?
3つ見てください。①入社から入金までの日数が延びていないか(支払サイトの長い求人企業の比率が上がっていないか) ②返金が増えていないか ③増員した担当者の立て替え期間が重なっていないか。このどれかで説明がつくことが大半です。試算表と成約データを並べれば1時間ほどで切り分けられます。
Q10. 大阪以外の会社でも相談できますか?
できます。オンラインでの面談に対応しているので、所在地は問いません。許可の手続きは管轄の労働局が窓口になりますが、決算・資金繰り・役員報酬の設計はどの地域でも同じ考え方で組めます。
まとめ|入金のズレを設計できる会社だけが、増員を続けられる
人材紹介業は、粗利率が高いのに資金が詰まる業種です。理由は、成約から入金までの数か月を会社が立て替えていることと、返金という形で受け取った現金を返す可能性を抱えていることの2点に尽きます。
この2点は、どちらも事前に数字に置けます。入金の遅れは入金ベースの資金繰り表に。返金は過去の返金率と入社月の分布から月別の見込みに。置いた瞬間、増員の判断と借入のタイミングが変わります。
許可の要件まで視野に入れると、役員報酬の決め方も変わります。純資産が許可の条件に直結する業種で、利益をゼロに寄せる決算を続けるのは危ない。3年後、5年後の更新を前提に、どれだけ残すかを期首に決める話になります。
今日できる小さな行動として、直近12か月の成約を入社月で並べ、そのうち返金になった件数と金額を書き出してみてください。返金率が月ごとにどう揺れているかが見えれば、来月いくら手元に置いておくべきかが分かります。
資金繰り表を更新しないまま次の繁忙期を迎えるのか。それとも、返金と増員の立て替えを先に数字に置いて、増員の決裁を落ち着いて出せる会社にするのか。分かれ目は、仕組みを作ったかどうかだけです。
成約データと契約書をお持ちいただければ、その場で組み立てます
「返金の見込みをどう資金繰りに置くか」「増員のために何件の成約が必要か」「許可の更新を踏まえて役員報酬をいくらにするか」。試算表・決算書・紹介契約書の3点があれば、御社の数字で具体的にお話しできます。初回45分・無料・対面/オンラインどちらでも対応します。
お電話:06-7777-1762(平日9:00-20:00/土日祝対応可・返信目安24時間以内)
LINE:公式LINEで相談する
毎月の数字に、継続して伴走が必要な場合
月次の数字づくりから銀行への説明まで、継続して関わる財務の伴走は、別会社のルークス・パートナーズが担っています。窓口はどちらも稲田本人です。
執筆:稲田 光浩(いなだ みつひろ)/税理士
稲田光浩税理士事務所 代表。近畿税理士会所属(登録番号135413)。税理士業界19年、独立5年目。認定経営革新等支援機関。東京プロマーケット上場準備中の企業の監査役、社会医療法人の監事を務め、複数社の経営会議・取締役会に外部の立場で参加。決算書を作る側と、それを見て判断する側の両方の席から、経営者の数字に伴走しています。
〒532-0011 大阪市淀川区西中島4-2-21 ミツフ新御堂筋ビル605/06-7777-1762