銀行との話を、社長ひとりで背負っていないでしょうか。
試算表は税理士から毎月届く。決算書も申告書も、期日どおりに仕上がる。それでも「来期の返済は回るのか」「今この設備を買ってよいのか」「経営者保証は外せるのか」という問いに、数字で答えてくれる相手が社内にいない。年商1〜10億円の会社で、いちばん多く見てきた状態です。
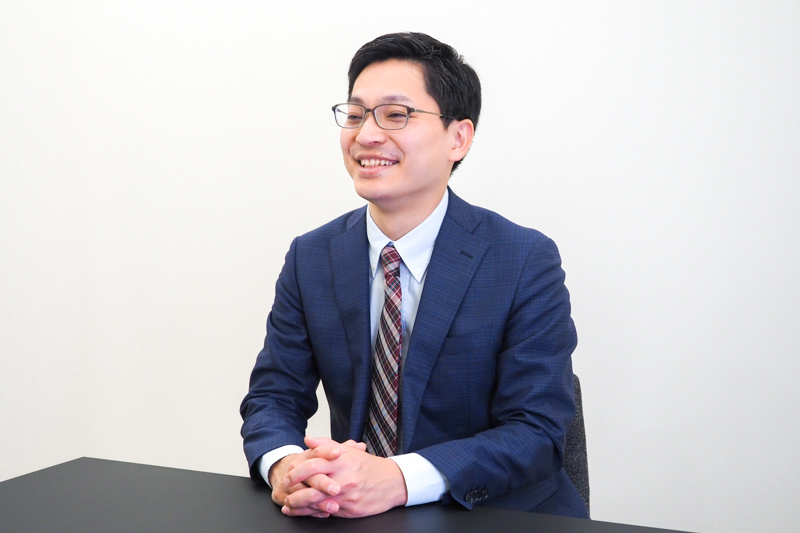
財務コンサルティング(社外CFO・財務パートナー)は、その「答えてくれる相手」を社外に置くサービスです。担当するのは代表の稲田光浩。東京プロマーケット上場準備中の企業の監査役、社会医療法人の監事を務め、複数社の経営会議に外部の立場で参加しています。決算書を作る側と、それを見て判断する側の両方の席に座っている税理士が、御社の月次に入ります。
このページは「何を受け取れるのか」「誰がやるのか」「うちは向いているのか」「契約はどうなっているのか」を、比較検討の材料として1ページに並べたものです。
▶ 初回45分の無料相談を申し込む ▶ LINEで質問する
直近2期の決算書をお持ちいただければ、御社の現在地と、先に手を打つべき順番を整理してお返しします。無料・45分・オンライン可・24時間以内返信・無理な営業はしません。
目次
このページで分かること
- 成果物:顧問料で毎月何を受け取れるのか(面談・数値管理・銀行対応・経営者保証)
- 担当:誰が御社の数字を見るのか。担当者が変わることはあるのか
- 対象:向いている会社と、正直に言って向いていない会社
- 流れ:初回45分の無料相談から伴走開始までに何が起きるか
- 契約条件:契約期間・解約・面談頻度・オンライン対応・費用の決まり方
料金の金額はこのページに書いていません。理由は契約条件の項で説明します。
向いている会社・向いていない会社
財務コンサルは、入れれば効くというものではありません。先に自社が「向いている側」かどうかを確かめてください。
向いている会社
- 年商1〜10億円。製造業・卸売業・建設業・運送業・医療法人・歯科医院など、借入と設備と人で事業が回っている会社
- 借入が多く、毎年の返済額が利益を上回っていて、資金繰りが常に頭にある
- 銀行との交渉をどう進めればよいか分からない。決算書を渡して結果を待つだけになっている
- 経営者保証を外したいが、何から手を付ければよいか分からない
- 2代目・3代目として引き継いだが、先代の時代の借入や取引条件がそのまま残っている
- 採用・設備投資・値上げなど、今止まっている経営判断がある
向いていない会社
- 借入がなく、手元資金で判断が止まっていない会社。財務の担当を社外に置く必要がまだありません
- 試算表・資金繰りを社長自身が毎月読んで、次の一手を決められている会社。税務顧問だけで足ります
- 数字を見る時間を月に最低2時間確保できない会社。面談で決めたことを実行する時間がなければ、成果は出ません
- 「税理士に丸投げすれば資金繰りが良くなる」と考えている会社。私は判断の材料を作りますが、判断するのは社長です
向いていない側に当てはまった方は、無理に契約する必要はありません。初回相談の場でも、入る意味がなければそのようにお伝えします。
財務コンサルティング(社外CFO)で毎月受け取れるもの
「顧問料で何を受け取れるのか」に、業務名で答えます。抽象的な「伴走」「サポート」という言葉は使いません。
| 受け取るもの | 中身 | 頻度 |
|---|---|---|
| 月次面談 | 訪問またはZoomで2時間。試算表を「次に決めること」に翻訳し、その月に決める判断を絞る | 月1回または月2回(契約時に選択) |
| 経営目標からの数値設定と予実管理 | 経営目標を月次の数値に落とし、実績との差を毎月確認。KPIと月次のアクションプランを設定し、進捗を検証する | 毎月 |
| 経営計画の策定 | 現状分析とヒアリングをもとに経営計画を作り、社内でPDCAが回る形に組み立てる | 開始時・以後見直し |
| 銀行への経営報告 | 毎月の経営情報を銀行に開示し、経営報告に立ち会って内容を説明する。「いつでも借りられる状態」を目指す財務体質づくり | 毎月 |
| 借入の組み直し | 銀行交渉を行い、短期借入金と長期借入金を明確に区分する | 必要時 |
| 経営者保証を外す手続き | 個人と法人の資金を明確に分け、連帯保証人である社長の経営者保証を外す手続きを支援する | 必要時 |
財務体質の目標として置いている数字は2つです。自己資本比率15%以上、債務償還年数10年未満。この2つを長期的に満たしていくと、銀行から見た御社の評価は変わりやすくなり、借入の選択肢が広がります。どちらも決算書から計算できる数字なので、初回相談の場で御社の現在地を出せます(債務償還年数の計算方法はこちら)。
誰が担当するのか|大阪の税理士が直接
代表の稲田光浩が直接担当します。私が直接担当し、途中で担当者を替えることはしません。
「担当者がコロコロ変わる」「経験の浅い人が担当になる」は、経営者からよく聞く不満です。財務コンサルは、御社の借入の経緯、銀行との関係、社長の性格まで含めて判断する仕事なので、担当を分けると質が落ちます。だから私が入ります。
私の立場について、事実だけ書きます。
- 東京プロマーケット上場準備中の企業の監査役
- 社会医療法人の監事
- 複数社の経営会議・取締役会に外部の立場で定常参加
- 税理士(近畿税理士会・登録番号135413)、認定経営革新等支援機関
- 税理士業界19年。独立前は経営改善計画の策定・業務改善支援を担当
私は決算書を「作る側」だけでなく、「見て判断する側」の席にも座っています。財務コンサルで役に立つのは後者の経験です。銀行の担当者が決算書のどこを見て何を言うか、取締役会で数字がどう扱われるかを、実際の席で見ているからです。
今の税理士を変えずに頼めるのか(税務顧問との違い)
頼めます。税務顧問は今のままで、財務コンサルだけをお引き受けする形があります。
税理士が財務をやらないのは怠慢ではなく、契約範囲の話です。税務顧問の仕事は「過去の数字を正しく締めて、正しく申告する」こと。これは正しく機能している業務であり、否定するものではありません。財務コンサルが加えるのは「これからの数字で、次の判断を決める」業務です。役割の分担を表にします。
| 経営の場面 | 税務顧問(今の税理士)がやること | 財務コンサル(社外CFO)が加えること | 社長がやること |
|---|---|---|---|
| 月次 | 試算表を締める・仕訳を確認する | 試算表を予実管理に翻訳し、今月決めることを絞る | 決める・実行する |
| 決算 | 申告書を作る・納税額を出す | 決算前に今期のうちに打つ手を並べ、銀行にどう見えるかを先に確認する | 打つ手を選ぶ |
| 借入 | 決算書を渡す | 毎月の経営報告に立ち会い、短期と長期の借入を区分し直す交渉をする | 銀行と向き合う |
| 経営者保証 | (通常は範囲外) | 個人と法人を分け、保証を外す手続きを進める | 個人の資金を開示する |
| 投資・採用の判断 | 相談されれば答える | 案を並べ、実行の期日まで決める | 期日を守る |
左列と中列の両方が要る会社と、中列が要らない会社があります。要らない会社の条件は向いていない会社に書いたとおりです。
既存の税務顧問と契約を続けたまま財務コンサルを入れる場合、私が今の税理士を否定することはありません。試算表は今の税理士から受け取り、それを材料に月次面談を行います。税務顧問も当事務所にまとめたい場合は、その形もお受けします。
税理士は今のままで、財務だけ相談したい方へ
今の税理士との関係を変えずに、月次の意思決定と銀行対応だけ入る形があります。どちらの形が合うかも含めて、決算書を見てからご提案します。
無料・45分・オンライン可・24時間以内返信・無理な営業はしません
初回の45分で何が分かって、何が分からないかは、初回45分の無料相談で分かること・分からないことにまとめています。申し込む前にこちらを読んでいただくと、当日の時間を無駄にしません。
初回相談(大阪・オンライン)から伴走開始までの流れ
1. 初回相談(45分・無料・対面またはオンライン)
フォームまたはLINEからお申し込みください。24時間以内に日程のご連絡をします。受付は平日9:00〜20:00、土日祝も対応します。直近2期分の決算書をお持ちいただければ、その場で自己資本比率と債務償還年数を出し、御社の現在地をお伝えします。この45分で改善を約束することはありません。
2. 決算書2期分の分解と財務診断
お預かりした決算書から、利益が残らない原因(粗利・固定費・返済・運転資金)を分解します。この分解までは費用をいただきません。結果はご報告の場でお返しし、あわせて社長から現状の経営の問題点をヒアリングします。
3. ご提案(内容・面談頻度・費用を提示)
診断結果とヒアリングをもとに、御社に必要な業務と不要な業務を分け、面談頻度と費用を提示します。この段階で「入る意味がない」と判断した場合は、そのようにお伝えします。
4. ご契約・伴走開始
提案内容にご納得いただけたら契約し、経営計画の策定から月次面談に入ります。
初回45分で言えること・言えないこと
言えること:決算書2期分から出した自己資本比率と債務償還年数、銀行から見た御社の現在地、粗利・固定費・返済・運転資金のどこに違和感があるか、そして財務コンサルが入る意味があるかどうか。
言えないこと:御社の資金繰りがいつ楽になるか、借入がいくら通るか、経営者保証が外れるか。これらは決算書を分解し、ヒアリングを終えてからでないと私にも分かりません。45分で答えられないことは、答えられないとお伝えします。
契約条件(期間・解約・面談頻度・費用の決まり方)
| 契約の相手方 | 税務顧問を含めてご依頼いただく場合は稲田光浩税理士事務所、財務コンサルティングのみの場合は代表が運営するルークス・パートナーズ株式会社と契約します。どちらの場合も担当は代表の稲田です |
|---|---|
| 契約期間 | 1年契約 |
| 解約 | 予告期間なし。いつでも承ります。1年の縛りで引き止めることはしません |
| 面談頻度 | 月1回または月2回から選択(契約時に決めます)。1回2時間 |
| 面談方法 | 訪問またはZoom。大阪以外の会社もオンラインでお受けしています |
| お支払い | 口座振替または請求書払い。月初締め・当月23日払い |
| 費用の決まり方 | 売上規模・課題・面談頻度で個別にお見積りし、契約前に提示します。税務顧問を当事務所にまとめる場合は、財務コンサル分を上乗せする形になります |
費用の金額をこのページに書かない理由は、必要な業務が会社ごとに違うからです。借入の組み直しが要る会社と要らない会社、経営者保証の解除が要る会社と要らない会社では、やることの量が違います。決算書を見る前に金額を出すのは無責任だと考えています。初回相談で御社に必要なものと不要なものを分けた上で、金額をお伝えします。「効果が見えないから高い」と感じたら、その場でそうおっしゃってください。価値があればやる、なければやらない、で構いません。
実際に行った支援の例
守秘義務があるため、会社名と金額は書きません。判断の場面だけを書きます。
債務超過でも追加融資が通った医療法人
ある医療法人で、資金ショートの懸念がありました。本体には繰越欠損金があり、数字だけ見れば銀行が貸しにくい状態です。行ったのは、経費の一つずつの見直し、従業員へのアンケート、賞与の減額を含む痛みの共有、現預金の常時確認。その上でメインバンクに追加融資を依頼し、債務超過の状態でも計画の中身を細かく説明して通しました。法人だけでなく理事長個人のキャッシュフローにも入り、法人と個人の両方の資金繰りを見ました。
この案件から言えるのは、数字が悪いから借りられないのではなく、悪い数字をどう戻すか説明できないから借りられない、ということです。
値上げを決められた運送業
赤字の運送業で、社長は値上げが必要と分かっていながら踏み切れずにいました。行ったのは、トラック1台ごとの損益を出すこと、値上げした場合と、値上げして契約を切られた場合の損失を両方計算して並べること、そして意思決定のたびにA案・B案と実行期日を決めることです。論点が「値上げするか」から「どちらの損を取るか」に変わり、社長は決められました。赤字だった事業は黒字に転換しています。
社長が値上げを決められないのは勇気の問題ではなく、上げなかった場合が数字になっていないからです。
財務コンサルで失敗する会社
こういう状態で入れると、顧問料が無駄になります
- 丸投げする:面談で決めたことを社長が実行しない。財務コンサルは判断の材料を作る仕事で、代わりに経営する仕事ではありません
- 資料が出ない:試算表が2〜3ヶ月遅れる、借入の返済予定表が揃わない。材料がなければ翻訳できません
- 社長が数字を見ない:月次面談(1回2時間)に社長本人が出ない。経理担当に任せた瞬間、意思決定に届かなくなります
- 今の税理士と対立する:財務コンサル側が既存の税理士を悪く言い始めたら、その関係は長続きしません。私は今の税理士の業務を否定しません
- 決算書を見ずに「改善できます」と言う相手を選ぶ:見る前に約束する相手は疑ってよいと思います。私も、初回の45分では改善を約束しません
正直に書くと、財務コンサルを入れても、翌月から資金繰りが楽になるわけではありません。銀行の評価が変わるのは決算を1〜2期またいでからですし、経営者保証の解除にも時間がかかります。短期で結果を求める会社には向きません。
よくあるご質問
Q1. 財務コンサルと税理士は、何が違うのですか?
税理士(税務顧問)は過去の数字を正しく締めて申告する仕事、財務コンサル(社外CFO)はこれからの数字で次の判断を決める仕事です。どちらも必要な業務で、優劣ではなく役割の違いです。詳しくは財務コンサルと税理士の違いに書いています。
Q2. 今の税理士を変えずに、財務コンサルだけ頼めますか?
頼めます。税務顧問は今のままで、財務コンサルだけをお引き受けする形があります。試算表は今の税理士から受け取り、それを材料に月次面談を行います。今の税理士を否定することはありません。
Q3. 費用はどのように決まりますか?
売上規模・課題・面談頻度で個別にお見積りし、契約前に提示します。初回相談で御社に必要な業務と不要な業務を分けてから金額をお伝えするので、決算書を見る前に金額をお答えすることはしていません。
Q4. 大阪以外の会社でも頼めますか?
面談はZoomで行えるため、大阪以外の会社もお受けしています。銀行への経営報告の立ち会いなど、現地対応が必要な場面は個別にご相談ください。
Q5. 年商1億円未満でも相談できますか?
相談はできます。ただし借入が少なく、社長が数字を自分で回せている会社は、財務コンサルより税務顧問だけで足りることが多いです。初回相談で「入る意味がない」と判断した場合はそのようにお伝えします。
Q6. 初回相談には何を用意すればよいですか?
直近2期分の決算書があれば十分です。あれば直近の試算表と借入の返済予定表もお持ちください。その場で自己資本比率と債務償還年数を出し、御社の現在地をお伝えできます。
まとめ
- 財務コンサル(社外CFO)は、月次面談・予実管理・経営計画・銀行への経営報告・借入の組み直し・経営者保証の解除を、代表が直接担当するサービスです
- 向いているのは、借入と設備と人で回っている年商1〜10億円の会社で、今止まっている経営判断がある社長。借入がなく数字を自分で回せている会社には要りません
- 税務顧問は今のままで、財務コンサルだけ頼む形があります
- 契約は1年、解約は予告期間なしでいつでも。面談は月1回または月2回から選べます
- 費用は決算書を見てから、契約前に提示します
手元の決算書を1枚開いてみてください。現預金と借入の残高、そして年間の返済額。この3つの数字の関係に違和感があれば、それが財務の入口です。違和感がなければ、このページを閉じていただいて構いません。違和感があるなら、その正体を45分で一緒に分解します。お約束するのは「見ること」だけです。
決算書2期分から、御社の現在地を分解します
粗利・固定費・返済・運転資金のどこで利益が消えているか。その場で言えることと、お預かりして次回にお伝えすることを線引きしてお話しします。合わないと判断した場合はそのようにお伝えします。
無料・45分・オンライン可・24時間以内返信・無理な営業はしません
受付:平日9:00〜20:00(土日祝対応可)
税務顧問と経営支援の役割分担について
税務顧問(申告・記帳・税務相談)は稲田光浩税理士事務所がお引き受けします。月次の意思決定・銀行対応・経営計画といった財務伴走の実行部隊は、代表が運営する別会社のルークス・パートナーズ(Luxe Partners)が担います。窓口はどちらも稲田本人です。ご相談はこのページのフォーム・LINEからお願いします。
担当:稲田 光浩(いなだ みつひろ)/税理士
稲田光浩税理士事務所 代表。近畿税理士会所属(登録番号135413)。税理士業界19年、税理士登録8年目、独立5年目。認定経営革新等支援機関。東京プロマーケット上場準備中の企業の監査役、社会医療法人の監事を務め、複数社の経営会議・取締役会に外部の立場で参加。決算書を作る側と、それを見て判断する側の両方の席から、経営者の数字に伴走しています。
〒532-0011 大阪市淀川区西中島4-2-21 ミツフ新御堂筋ビル605/06-7777-1762