月初に届いた試算表を開いて、2分眺めて、閉じる。
決算書も申告書も期日どおりに仕上がっています。数字は揃っています。それでも「来期の返済は回るのか」「この設備を買ってよいのか」と聞かれると、自分の言葉で答えられません。年商1〜10億円の会社で、いちばん多く見てきた状態です。
原因は、見る数字が足りないことではありません。多すぎることです。試算表には何十行も並んでいますが、毎月の意思決定に効くのは、そのうちのごく一部です。
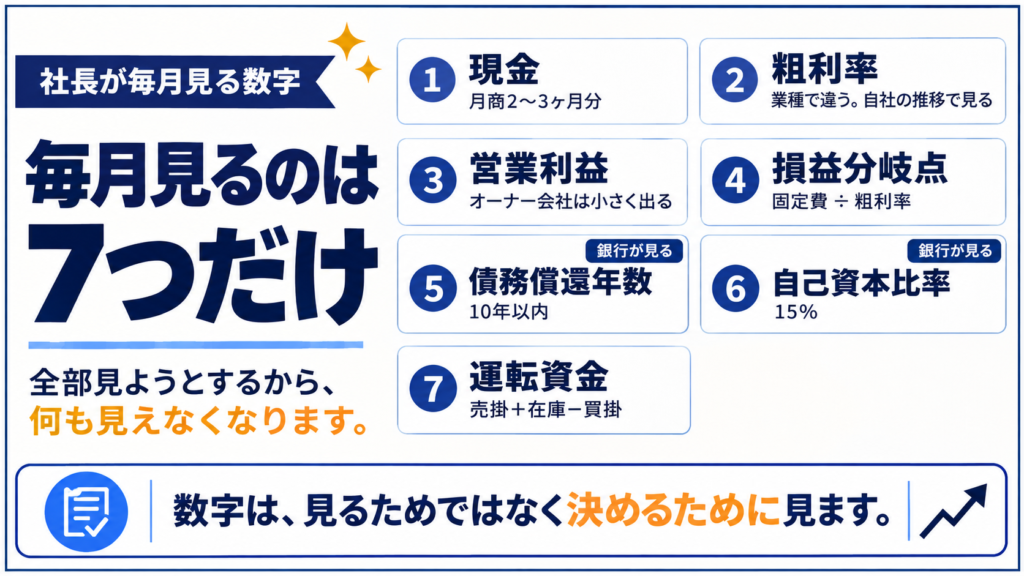
私が顧問先の月次で実際に見ているのは、7つです。それぞれどう計算し、どこが分岐点で、銀行はそこをどう採点しているのかを順に書きます。深掘りが要るところには、途中で別の記事へのリンクを挟みました。
▶ 無料相談を申し込む ▶ LINEで質問する
直近2期の決算書をお持ちいただければ、御社の現在地と、先に手を打つべき順番を整理してお返しします。無料・オンライン可・24時間以内返信・無理な営業はしません。
目次
- 1. 社長が毎月見る数字は、いくつあれば足りるのか
- 2. ①現金——手元資金は月商の何ヶ月分あるべきか
- 3. ②粗利率——業種別の目安と、1%が持つ意味
- 4. ③営業利益——オーナー会社は、構造的に小さく出る
- 5. ④損益分岐点——固定費を割り算に変える
- 6. ⑤債務償還年数——銀行が最初に見る10年
- 7. ⑥自己資本比率——15%をどう作るか
- 8. ⑦運転資金——売掛・在庫・買掛のズレが現金を食う
- 9. 銀行は、この7つをどう採点しているのか
- 10. 数字が「出る」仕組み——翌月15日までに閉める
- 11. 平均は嘘をつく——部門別・店舗別・案件別に割る
- 12. 利益が残らない会社に共通する構造
- 13. 値決めを変えないと、数字は動かない
- 14. 出口から逆算する——承継・退職金・株価
- 15. 自分でやるか、外に出すか
- 16. 7つを揃えても、数字が動かない会社があります
- 17. よくあるご質問(FAQ)
- まとめ|7つの数字は、決めるために見るものです
1. 社長が毎月見る数字は、いくつあれば足りるのか
月初に、顧問税理士から試算表が届きます。貸借対照表、損益計算書、勘定科目の内訳。合わせて20ページから30ページ。
社長はそれを開いて、売上と当期利益のところだけを見ます。そして、閉じます。
これは、だらしないという話ではありません。30ページの紙から、来月の判断に使える数字を抜き出す作業が、設計されていないだけです。見るべき場所が決まっていなければ、何ページあっても同じことになります。
私は稲田光浩といいます。大阪・西中島で税理士事務所をやりながら、東京プロマーケット上場準備中の企業の監査役、社会医療法人の監事を務め、複数社の経営会議・取締役会に外部の立場で入っています。認定経営革新等支援機関として、金融機関に事業計画や経営改善計画を持ち込む側にも立ちます。
その両方の席に座っていて、はっきり分かったことがあります。社長が見るべき数字と、銀行が採点に使う数字は、ほとんど同じ7つに集約されます。別々のものを2セット追う必要はありません。
試算表を1枚に削ると、何が残るか
ここで扱う7つは、これです。
現金、粗利率、営業利益、損益分岐点、債務償還年数、自己資本比率、運転資金。
並べ替えると、意味が見えてきます。3つの系統に分かれています。
| 系統 | 数字 | 答えが出る問い |
|---|---|---|
| 止まらないか | 現金/運転資金 | 何ヶ月、持ちこたえられるか |
| 稼げているか | 粗利率/営業利益/損益分岐点 | いくら売れば残るのか |
| 返せるか | 債務償還年数/自己資本比率 | 次も借りられるのか |
止まらないか、稼げているか、返せるか。経営の意思決定は、結局この3つのどこかに着地します。7つはその3つを測るための計器です。
経営会議で最初に出る質問は、いつも同じ
外部の立場で経営会議に入っていると、業種が違っても、最初に出てくる質問がほぼ同じであることに気づきます。
「で、現金はいくら残るんですか」
売上の話をしていても、新規出店の話をしていても、採用の話をしていても、必ずここに戻ります。社長の頭の中では、あらゆる議題が最後に現金の問題に変換されるからです。
だから7つの先頭は現金から始めます。会計の教科書はたいてい損益計算書から始まりますが、社長の順番とは逆です。
指標を増やすほど、判断は遅くなる
世の中には「経営指標30選」のような記事がいくらでもあります。私もかつては、指標は多いほうが精密だと思っていました。
違いました。
指標が20個ある表は、毎月は埋まりません。3ヶ月で止まります。止まった表は、翌年に「数字を見る会社になれなかった」という記憶だけを残します。毎月必ず埋まる7個のほうが、埋まらない30個より強いと思っています。
それと、指標が多いと議論が分散します。会議で20個の数字を並べると、その場でいちばん話しやすい数字の話になります。痛いところは、だいたい話しやすくありません。
7つを1枚に並べる——月1回15分の見方
やることは単純です。月初に届いた試算表から、7つの数字だけを1枚の紙(あるいは表計算ソフト1シート)に転記します。横に12ヶ月分の列を作って、毎月1列ずつ足していく。
見るのは、各月の値そのものより折れ線の向きです。現金が3ヶ月連続で減っていないか。粗利率が前年同月より落ちていないか。これだけなら、月15分あれば終わります。
最初の1年は、埋めるだけで構いません。2年目から、前年同月との比較ができるようになります。ここで初めて、数字が判断の材料に変わります。
ここで書かないこと
7つの数字の計算式そのものは、検索すれば出てきます。会計ソフトも自動で出します。
書くのは、その先です。その数字が何点なら動かなくていいのか、何点から動くべきなのか、そして銀行はその数字を見て何を考えるのか。ここは一般論では決まらないので、判断の物差しの置き方として書いていきます。
数字を見ることそのものが苦手だという段階なら、先に次の2本を読んでもらったほうが早いはずです。
▶ 2代目社長が数字苦手なままでいいのか|まず見るべき「5つの数字」を認定支援機関の税理士が渡す
2. ①現金——手元資金は月商の何ヶ月分あるべきか
最初に出す数字は、現預金残高を月商で割った値です。
目安は、最低でも月商の2〜3ヶ月分。月商1ヶ月分しかない状態は、危険水域だと考えています。
まず、月商基準で割る
現預金月商比率 = 現預金残高 ÷ 月商(年商 ÷ 12)
年商6億円の会社で、現預金が8,000万円あるとします。月商は5,000万円。8,000万円 ÷ 5,000万円 = 1.6ヶ月分。
「8,000万円も現金がある」と感じていた社長が、この割り算で初めて青くなることがあります。金額の大きさと、安全度は別の話です。
月商基準だけでは足りない——固定費基準も出す
月商基準は便利ですが、雑です。同じ1.6ヶ月分でも、粗利率40%の会社と10%の会社では、売上が止まったときの体力がまるで違います。
そこで、もう一本の物差しを使います。
現預金 ÷ 月間固定費 = 売上ゼロで何ヶ月持つか
先の会社の月間固定費が2,500万円なら、8,000万円 ÷ 2,500万円 = 約3.2ヶ月。月商基準では心もとなかった会社が、固定費基準では3ヶ月強あることになります。逆のパターンもあります。粗利率が低く固定費の重い会社は、月商基準で2ヶ月あっても固定費基準では2ヶ月を切ります。
両方で割って、小さいほうを自社の安全ラインとして持つ。これが実務的です。
私の体感では、社長が本当に眠れるようになるのは、固定費の6ヶ月分を超えたあたりからです。売上が急に半分になる局面を経営会議の中で見てきた立場として、ここは経験上、間違いないと思っています。
「現金」は残高ではなく、自由に動かせる額で見る
ここは見落とされやすいところです。通帳の残高が、そのまま手元資金ではありません。
- 拘束性のある預金を引く……借入の見返りで事実上動かせない定期預金、保証金・敷金に充てる予定の資金
- 翌月の確定支払を引く……支払手形の期日、賞与、消費税・法人税の納付予定
- 当座貸越の未使用枠を足す……いつでも引き出せる枠は、実質的な手元資金として数えてよい
この3つを足し引きした額が、本当に動かせるお金です。納税予定を引き忘れている会社が、思いのほか多くあります。消費税は預り金の性質が強いので、残高に入れたまま眺めていると、必ず読み違えます。
1ヶ月分の会社は、何月に詰まるのか
手元資金が月商1ヶ月分の会社は、平時には何も起きません。詰まるのは決まった月です。
賞与を出す月、決算後に法人税と消費税をまとめて納める月、大口の仕入が先行する月。この3つが重なる月が、どの会社にもあります。自社のそれが何月かを、社長が即答できるかどうか。手元資金の額そのものより、先に確認したいのはここです。
借りて積んだ現金は、銀行評価を下げるのか
よく聞かれます。「借入で現金を厚くすると、借金が多い会社に見えて不利になりませんか」。
結論から言うと、不利にはなりにくいと考えています。後で書く債務償還年数の計算では、有利子負債から正常運転資金や現預金を差し引いて実質の借入を見る銀行が多いためです。手元に現金があること自体を減点する発想は、審査側にはあまりありません。
ただし、無目的に借りて寝かせていると、資金使途の説明がつかなくなります。「何のために、いつまで持つ現金なのか」を言えるかどうかが分かれ目です。
▶ 手元資金の目安は月商2〜3ヶ月分|適正額の計算と増やす3つの方法
▶ 財務コンサルで資金繰りが変わる理由|銀行が見る指標と改善の手順
3. ②粗利率——業種別の目安と、1%が持つ意味
2番目は粗利率です。社員の給与も、賞与も、未来への投資も、借入の返済も、全部ここから出ます。
粗利率(%)= 売上総利益 ÷ 売上高 × 100
※売上総利益 = 売上高 − 売上原価
業種別の目安——「全業種共通の合格ライン」はない
粗利率には、業種をまたいだ合格ラインが存在しません。中小企業庁「中小企業実態基本調査 令和6年確報」から売上高総利益率を拾うと、水準はこれだけ離れています。
| 業種 | 売上高総利益率 |
|---|---|
| 全業種平均 | 25.6% |
| 卸売業 | 14.9% |
| 情報通信業 | 47.3% |
| 宿泊業・飲食サービス業 | 68.0% |
卸売業で14.9%なら、それは普通です。飲食で68.0%あっても、人件費と家賃で消えていきます。粗利率の高低は、優劣ではなくビジネスモデルの構造の違いです。
見るべきは他社比較より、自社の推移です。前年同月と比べて落ちているか。四半期の平均で傾向が出ているか。比較の相手は、同業の平均値より昨年の自分のほうが情報量があります。
1%の重さを、自社の金額に換算する
粗利率を「%」で眺めていると、1%の軽さを誤解します。金額に直すと、印象が変わります。
仮に年商5億円の会社とします。粗利率が1%改善すれば、粗利は年間500万円増えます。そして固定費が変わらなければ、その500万円はそのまま営業利益に落ちます。
この会社の営業利益率が3%(営業利益1,500万円)だとすると——
粗利率1%の改善で、営業利益1,500万円が2,000万円へ。利益が3割増える計算です。
逆から見ると、もっと生々しくなります。粗利率25%のまま同じ500万円の粗利を増やすには、2,000万円の売上増が必要です。2,000万円を新しく売る労力と、値決めと仕入を見直して1%動かす労力。どちらが現実的か。
全体の粗利率だけ見ていると、何が見えないか
全社の粗利率が25%でも、その中身が「40%の商品」と「10%の商品」の混合なら、打つ手はまったく変わります。平均値だけを眺めている限り、この差は永遠に見えません。
分解の軸は3つです。商品別、得意先別、部門(店舗・案件)別。全部やろうとすると挫折するので、売上構成比の上位8割を占めるところだけで始めます。
粗利率が落ちたとき、原因は3つに分かれる
粗利率の低下は、必ず次のどれかです。ここを切り分けないまま「原価を下げよう」と号令をかけても、動きません。
- 単価が落ちた……値引き、安い商品の構成比上昇、為替・運賃の転嫁遅れ
- 原価が上がった……仕入単価、外注費、歩留まり悪化、不良の増加
- 売れ方が変わった……粗利の薄い商品や得意先の比率が上がった(単価も原価も動いていないのに、率だけ落ちる)
3番目がいちばんやっかいです。どの数字も悪くなっていないのに、率だけが落ちます。構成比の変化なので、商品別・得意先別に分解していなければ原因にたどり着けません。
▶ 粗利率の目安は何%?業種別の考え方と、1%改善が利益に与えるインパクトを税理士が解説
4. ③営業利益——オーナー会社は、構造的に小さく出る
ここが、この記事でいちばん書きたいところです。
決算の説明の場で、社長がこう言う場面に何度も立ち会ってきました。「うちは利益がほとんど出ていないので、銀行には何も言えません」。
その決算書を開くと、営業利益はたしかに数百万円。ところが販管費の中身を見ていくと、話が変わります。
オーナー会社の営業利益が小さく出る、4つの理由
上場企業とオーナー会社では、販管費に入っているものの性質が違います。所有と経営が分かれていないので、会社の費用と、オーナーへの分配が、同じ販管費の中に同居しているからです。
具体的には、この4つです。
- 役員報酬……同じ仕事を第三者の雇われ社長に任せたときの相場より、高くも低くも置ける。節税と社会保険料のバランスで決めている会社がほとんどです
- 生命保険料……掛け捨て部分は純粋な費用ですが、解約返戻金が積み上がる部分は、実質的には会社の貯金です。それが販管費に並んでいます
- 社宅・車両・交際費……オーナーの生活と接する領域の費用。規程に沿って適正に処理していても、収益力の評価という観点では分けて見る必要があります
- 一時的な費用……役員退職金、特別賞与、大規模修繕、システム入替、訴訟費用、買収の調査費用。来期は出ない費用です
この4つが乗っているから、オーナー会社の営業利益は、本来の稼ぐ力より小さく出ます。構造上、そうなります。
銀行は、それを足し戻して見ている
ここが肝心なところです。銀行は、オーナー会社の営業利益をそのまま信じていません。
審査の実務では、決算書の利益に一時的な費用やオーナー性の費用を足し戻して、「この会社が平常時に生み出す収益力」を推計します。呼び方は銀行によって実態営業利益、正常収益力、償却前の実質利益などと変わりますが、やっていることは同じです。減価償却費を足し戻した利益(EBITDAと呼ばれる考え方)も、その延長にあります。
つまり、社長が「利益が出ていないから言えることがない」と黙っている一方で、審査側は足し戻した数字で評価しています。この非対称が、交渉の損になります。
銀行融資は数字の審査ではなく、返済ストーリーの審査です。足し戻しの根拠を社長の側から出せていない会社は、そのストーリーを自分の言葉で語れていないことになります。
自社の「銀行に見えている営業利益」を出す手順
やり方は難しくありません。決算書と総勘定元帳があれば、半日で形になります。
仮に、決算の営業利益が300万円の会社で組み立ててみます(数値は説明のための仮置きです)。
| 項目 | 金額 | 足し戻す根拠 |
|---|---|---|
| 決算書の営業利益 | 300万円 | — |
| 役員報酬のうち、第三者相場との差 | +600万円 | 同規模の雇われ社長の水準との差額。根拠を示せる範囲だけ |
| 生命保険料の積立相当部分 | +200万円 | 解約返戻金の年間増加額。保険証券・設計書で裏が取れる |
| 当期だけの修繕・システム入替 | +400万円 | 請求書と契約書。来期は発生しないことを示す |
| 実態営業利益(参考値) | 1,500万円 | 決算書は変えていない。見方を足しただけ |
300万円と1,500万円。同じ会社です。債務償還年数の分母が5倍になるので、借入1億円なら償還年数は30年超から7年弱に変わります。借りられるか借りられないかの境目が、ここで動きます。
足し戻しの材料としてよく出てくるのが、社宅と倒産防止共済です。どちらも制度として正しく使えるものですが、販管費に並んだままでは収益力を小さく見せる方向に効くので、扱いを知っておく価値があります。
▶ 倒産防止共済とは?【改正対応】損金の2年縛り・掛金上限800万円・出口設計まで税理士が解説
「大きく見せる」と「正しく見せる」の線引き
ここまで読んで、引っかかった社長がいるはずです。「それは、決算を良く見せているのと何が違うのか」。
まっとうな疑問だと思います。私が税理士として、いちばん慎重に線を引いているのもここです。
決算書の数字は、動かさない。
足し戻しは、決算書の外側で作る説明資料の中だけで行います。確定した決算書と申告書は1円も触りません。やっているのは、同じ事実の並べ替えと注記です。「この400万円は当期限りの修繕です」「役員報酬はこの水準で決めています」と添えるだけ。
判定の物差しは、3つで足ります。
- 元の決算書を動かしていないか……売上・費用の期間帰属、在庫評価、引当に手を入れたら、それは粉飾です
- 第三者が、同じ資料から同じ数字を再現できるか……保険証券、請求書、契約書。裏付けのない足し戻しは1円も入れない
- 足し戻す範囲が、オーナー性・一時性に限られているか……「来期は頑張るので」は足し戻しではありません
この3つを満たしていれば、やっているのは説明責任の履行です。満たしていなければ、それは期待の混入です。
❌ ここを踏むと、一度で信用が終わります
実態を良く見せたいという動機が、次の5つに向かうことがあります。これは足し戻しではなく、粉飾です。
- 翌期の売上を当期に計上する(期末の押し込み出荷・検収前の計上)
- 在庫を水増しする、不良在庫を評価減せずに残す
- 当期の費用を翌期に送る(請求書を預かっておく、未払計上を飛ばす)
- 回収不能の売掛金を、そのまま資産に置き続ける
- 関係会社との間で売買を往復させ、売上と利益を作る
銀行は複数期を並べて見ます。1期だけ整合しない動きは、翌年の決算で必ず浮きます。そして一度「数字を作る会社」と見られたら、その後どれだけ正しい資料を出しても、同じ目で読まれます。足し戻しても足りないなら、足りないと言って改善計画を出すほうが、はるかに早く借りられます。
足し戻しても足りないときに、どこを触るか
実態営業利益を出してみて、それでも返済に足りないことがあります。そのときに触る順番は、だいたい決まっています。
役員報酬の水準、保険の掛け方、社宅や車両の持ち方——オーナーの分配設計を見直すのが先です。ここは社長の決断ひとつで翌期から動く領域で、現場の協力も要りません。そのうえで粗利率と固定費に手を入れます。
順番を逆にして、先に現場の原価削減から始める会社が多くあります。効果が出るまでに半年から1年かかるので、融資の審査には間に合いません。
なお、どこまで足し戻して、どの資料でどう見せるかは、会社の状況と相手の銀行で変わります。組み立てには技術が要るため、調整明細の作り方そのものはここには書きません。実際の決算書を見ながらお伝えしています。
月3件まで、無料で財務診断をしています
1時間ほどお話を伺い、レポートをお出しします。直近1期の決算書をご用意いただければ、7つの数字が今どこにあるか、銀行には御社の収益力がどう見えているか、次の1年でどこから動かすかを整理してお渡しします。
その場で契約の話はしません。レポートを持ち帰って、今の顧問税理士に見せていただいても構いません。対応できる件数に限りがあるため、月3件までとしています。
▶ 無料の財務診断を申し込む(フォーム)
▶ お電話:06-7777-1762(平日9:00〜20:00/土日祝も対応可)
▶ LINEで相談する
5. ④損益分岐点——固定費を割り算に変える
4番目は損益分岐点です。意味は一つしかありません。いくら売れば、赤字にならないのか。
社長が毎月いちばん使う数字は、たぶんこれです。「この案件を受けていいのか」「この人を採っていいのか」「この店を開けていいのか」。全部、損益分岐点が動く話です。
固定費を、割り算の形に変える
計算は2段階です。先に限界利益率を出し、それで固定費を割ります。
限界利益率 =(売上高 − 変動費)÷ 売上高
損益分岐点売上高 = 固定費 ÷ 限界利益率
年商5億円、変動費3億円、固定費1億8,000万円の会社で置いてみます。
- 限界利益 = 5億 − 3億 = 2億円/限界利益率 = 40%
- 損益分岐点売上高 = 1億8,000万円 ÷ 0.4 = 4億5,000万円
この会社は、年商4億5,000万円を割ると赤字になります。いま5億円なので、5,000万円の余裕。売上が10%落ちたら赤字、という読み方になります。
固定費を「1億8,000万円」と金額で覚えている社長と、「4億5,000万円を売らないと赤字」と覚えている社長では、意思決定の速さが変わります。固定費は、割り算に変えて初めて使える数字になります。
固変分解は、どこまで厳密にやるか
ここでつまずく会社が多いので、先に結論を書きます。厳密さは要りません。
仕入・材料・外注費・運賃・販売手数料を変動費に、人件費・家賃・減価償却費・リース料・保険料をまるごと固定費に置く。これで始めて構いません。
残業代や歩合給、水道光熱費のように、どちらとも言える科目はあります。正確に言うと、業種によって扱いが変わる領域です。ただ、1%の精度を上げるために3ヶ月止まるくらいなら、ざっくり分けて毎月回したほうが得です。
私が顧問先にお願いしているのは、一つだけです。一度決めた分け方を、途中で変えないこと。これだけ守れば、金額の精度が粗くても推移は読めます。逆に、毎期きれいに分け直している会社の数字は、比べられません。
損益分岐点比率と、安全余裕率
損益分岐点を率に直すと、他の期や他社と比べられるようになります。
損益分岐点比率 = 損益分岐点売上高 ÷ 実際の売上高 × 100
安全余裕率 = 100% − 損益分岐点比率
先の会社なら、4億5,000万 ÷ 5億 = 90%。安全余裕率は10%です。
この90%という数字が、いまの景気の悪さや取引先1社の離脱に対して、どれだけ耐えられるかを表します。90%を超えている会社は、取引先1社を失ったら赤字に落ちる体質だと考えておいたほうが安全です。
返済を含めた損益分岐点——ここを出していない会社が多い
ここが、教科書の損益分岐点と実務の分かれ目です。
損益分岐点がちょうどの会社は、赤字ではありません。けれど、借入の返済ができません。元金返済は費用ではないので、損益計算書のどこにも出てこないからです。
だから私は、もう一本出します。
返済込みの必要売上高 =(固定費 − 減価償却費 + 年間元金返済額 + 納税見込額)÷ 限界利益率
先の会社に、年間元金返済3,000万円、減価償却費2,000万円、納税見込500万円を入れます。
(1億8,000万 − 2,000万 + 3,000万 + 500万)÷ 0.4 = 4億8,750万円
会計上の損益分岐点は4億5,000万円。けれど、現金が回る水準は4億8,750万円です。その差3,750万円の帯の中にいる会社が、「黒字なのにお金がない」と言うことになります。
黒字なのに現金が減る理由は、この返済の分と、後で書く運転資金の膨らみ、この2つでほぼ説明がつきます。
目標利益から、必要売上を逆算する
同じ式は、前向きにも使えます。
目標売上高 =(固定費 + 目標利益)÷ 限界利益率
来期、社員を2人採りたい。人件費が年間900万円増えるとします。限界利益率40%なら、900万 ÷ 0.4 = 2,250万円。この採用は、年2,250万円の増収と引き換えです。
採用の判断を「人が足りないから」で決めている会社と、「2,250万円をどこで取るか」まで降ろして決めている会社とでは、1年後の決算がまるで違います。これは経営会議に入っていて、何度も見ました。
▶ 利益が残らない5つの原因|忙しいのにお金が消える会社の直し方
▶ 製造業の原価管理|個別原価が見えない会社は、銀行にどう見られ、値決めをどう誤るか
6. ⑤債務償還年数——銀行が最初に見る10年
ここから2つは、銀行側の採点に直結する数字です。社長が月次で追っていない会社がほとんどですが、追っている会社は、借入の交渉が明らかに楽になります。
計算式——分子から引くものがある
債務償還年数 =(有利子負債 − 正常運転資金)÷(経常利益 + 減価償却費 − 法人税等)
意味は「いまの稼ぐ力で、何年あれば借金を返しきれるか」です。
分子から引く正常運転資金は、売掛金+棚卸資産−買掛金。商売を回すために常に立て替えている分で、事業を続ける限り実質的には返済を求められにくいため、借入から差し引いて考えます。
分母は簡易キャッシュフロー。減価償却費はお金が出ていかない費用なので、利益に足し戻します。
10年という線は、どこから来ているのか
実務上の大きな目安は10年以内です。かつての金融検査の実務から引き継がれてきた水準で、いまも多くの銀行が債務者区分(会社の格付け)を考えるときの参考にしています。
ただ「10年ならセーフ」と安心してほしくはありません。私の体感では、現場の温度感はもう少し細かく分かれます。
| 債務償還年数 | 銀行から見た位置 |
|---|---|
| 5年以内 | 良好。設備投資の相談がしやすい |
| 5〜10年 | 標準的。事業内容と計画次第で追加融資も狙える |
| 10〜20年 | 説明が要る。原因と改善の道筋を出せるかで分かれる |
| 20年超 | 新規は厳しい。改善計画とセットでしか話が進まない |
正常運転資金を引くかどうかで、答えが変わる
ここは実務でいちばん揉めるところです。
正常運転資金を引かず、有利子負債をそのまま分子にする銀行もあります。引く銀行と引かない銀行で、同じ会社の償還年数が数年ずれます。だから自社で計算するときは、両方の数字を出しておくのが安全です。
そして面談では、引いた数字を社長の側から根拠つきで出す。「売掛3ヶ月・在庫2ヶ月・買掛1.5ヶ月で、常時これだけ立て替えています」と言えれば、その分は返済を求める借入ではないという議論に持ち込めます。
この一手で融資が通る、とまでは言えません。私が同席した場でも、引いてもらえなかったことはあります。ただ、言わなければ検討もされません。
業種で目安は動く
不動産賃貸業のように長期の借入で資産を持つビジネスは、20年程度まで許容されることがあります。一方、運転資金中心の卸売業・サービス業では、10年を超えると厳しく見られやすいところがあります。
自社の業種でどう見られるかは、メインバンクの姿勢込みで判断する必要があります。ここは銀行ごとに差があるので、一般論では言い切れません。
10年を超えていたときの順番
先に書いた実態営業利益を出すのが最初です。分母が変われば、償還年数は一気に動きます。計算し直して、それでも10年を超えるなら、分子を減らす話に移ります。
借換えによる期間延長、短期継続融資への組み替え、遊休資産の売却、役員借入金の資本性の整理。どれも効きますが、順番と組み合わせを間違えると、かえって資金繰りを痛めます。
▶ 債務償還年数の計算式と目安10年|銀行は正常運転資金を引く
▶ 【初心者向け】債務償還年数とは?意味・計算方法・目安をわかりやすく解説!
7. ⑥自己資本比率——15%をどう作るか
6番目は自己資本比率です。これは月次で動く数字ではないので、見るのは年1回、決算が確定したときで十分です。
自己資本比率(%)= 純資産 ÷ 総資産 × 100
意味は「会社の資産のうち、返さなくていいお金で買った分がどれだけあるか」。会社の体力そのものです。
銀行は「実質自己資本」で見る
決算書の純資産を、銀行はそのまま受け取りません。資産側を査定して、回収できない・換金できないものを引きます。
- 回収見込みの薄い売掛金、長期間動いていない未収入金
- 役員貸付金、仮払金、立替金の滞留分
- 不良在庫、評価が落ちた棚卸資産
- 繰延資産、実体の見えない無形資産、ゴルフ会員権の含み損
この引き算をした後の純資産が、実質自己資本です。逆に、含み益のある不動産を持っていれば、加算される場合もあります。
社長に引っかかってほしいのは、役員貸付金です。決算書では資産ですが、銀行の目には「会社から社長個人に流れて戻らないお金」として映ります。金額が大きいと、自己資本をまるごと食うことがあります。しかも毎期残り続けるので、毎年同じ説明を求められます。
15%をどう作るか——年数で逆算する
私が顧問先に目標として置いてもらっているのは、まず15%です。
20%以上が望ましいという整理は、よく見ます。ただ、10%を切っている会社に20%を示しても、遠すぎて動きません。15%なら、年数で見通しが立ちます。
仮に、総資産5億円・純資産5,000万円(自己資本比率10%)の会社とします。15%にするには純資産7,500万円が必要で、差は2,500万円。税引後利益が年500万円なら、単純計算で5年です。
この「5年」という答えが出ることが大事です。自己資本比率は、スローガンではなく工期になります。年500万円では遅いと感じたなら、利益をいくらにすれば何年で届くかを、同じ式で逆算できます。
役員借入金は、資本に数えられるのか
社長が会社に貸しているお金——役員借入金は、負債に計上されています。これを資本と見てもらえるのか、という質問はよく受けます。
見てもらえる場合があります。中小企業の実態把握では、オーナーからの借入を資本に準じて扱う考え方があり、金融機関の資料でも触れられています。ただ、自動的にそうなるわけではありません。
条件は、返済を求めないことが実態として示せるかどうか。契約や取締役会での決議で裏付けるのか、別の手当てを取るのかで、扱いが変わります。ここは会社の事情で分かれるので、一律の答えはありません。
分母を減らすという手もある
自己資本比率を上げる話をすると、ほとんどの社長が「利益を増やす」方向だけを考えます。式は分数なので、分母を減らしても上がります。
使っていない機械、動いていない在庫、持つ理由のなくなった保険や会員権、役員貸付の整理。総資産が小さくなれば、同じ純資産でも比率は上がります。そして総資産が減ると、総資産に対する利益率も上がるので、収益性の採点にも効きます。
話が逸れますが、ここは決算の直前にやると間に合わないことが多い領域です。売却の相手探しと、税務上の損失の出し方に時間がかかるので、期首から動かすものだと思っておいてください。
▶ 自己資本比率の目安はいくつ?銀行に強い貸借対照表の読み方・作り方
8. ⑦運転資金——売掛・在庫・買掛のズレが現金を食う
最後の7番目です。そして、7つの中でいちばん軽く扱われている数字でもあります。
「黒字なのにお金がない」の原因の半分は、ここにあります。
正常運転資金の計算式
正常運転資金 = 売上債権(売掛金+受取手形)+ 棚卸資産 − 仕入債務(買掛金+支払手形)
売ったけれどまだ入っていないお金と、仕入れたけれどまだ売れていない在庫。この2つを、まだ払っていない仕入代金で差し引いた残りが、会社が常に立て替えている金額です。
年商5億円の会社で、売掛8,000万円、在庫5,000万円、買掛4,000万円なら、立て替えは9,000万円。この9,000万円は、黒字でも赤字でも、事業を続ける限りずっと寝ています。
日数で見ると、どこが詰まっているか分かる
金額のままだと打ち手が見えないので、日数に直します。
- 売上債権回転日数 = 売上債権 ÷(年商 ÷ 365)
- 棚卸資産回転日数 = 棚卸資産 ÷(年間売上原価 ÷ 365)
- 仕入債務回転日数 = 仕入債務 ÷(年間仕入高 ÷ 365)
この3つを足し引きすると、現金が出ていってから戻ってくるまでの日数が出ます。売上債権 + 棚卸資産 − 仕入債務、です。
先の会社なら、売掛58日+在庫49日(売上原価3.75億で計算)−買掛49日(仕入3億で計算)= 約58日。仕入代金を払ってから入金まで、2ヶ月近く自己資金で立て替えているという意味になります。
日数で見ると、どこを縮めるかが決まります。58日のうち売掛が58日なら、回収条件の交渉が本命です。在庫が90日あるなら、まず在庫から。
売上が増えると、現金は減る
ここが、成長している会社がいちばん詰まるところです。
先の会社の運転資金は、年商5億に対して9,000万円。売上に対して18%です。来期、年商が6億円に増えるとすると——
増加運転資金 = 売上増加額1億円 × 18% = 1,800万円。増収しただけで、先に1,800万円の現金が出ていきます。
売上が伸びて、粗利も増えて、利益も出ます。それでも通帳は減ります。社長が「売上は伸びているのに、なぜ苦しいのか」と感じる局面の正体は、たいていこれです。
だから、増収の計画を立てたら、同時に増加運転資金を計算して、先に資金を手配します。売れてから困るのではなく、売る前に調達します。順番の問題です。
在庫は、いちばん静かに現金を食う
売掛金は、回収が遅れれば社長の耳に入ります。在庫は入りません。倉庫の奥に積まれているだけで、誰も痛みを感じません。
しかも在庫は、決算で利益を押し上げます。在庫が増えれば売上原価が減るので、利益は増えて、現金は減ります。「利益が出ているのに現金がない」の、もっとも分かりやすい形です。
私が月次で見るのは、在庫金額と在庫回転日数の2つです。金額だけ見ていると、売上が伸びたから在庫も増えたのか、動かない在庫が溜まったのかが区別できません。日数が伸びていれば、後者です。
そして、半年以上動いていない在庫の金額を聞きます。即答できる会社は、まずありません。ここは現場に数えてもらうしかない領域で、私が決算書の上から見つけられる限界でもあります。
運転資金を、どの借入で賄うか
最後に、ここは資金繰りの事故がいちばん起きる場所なので、はっきり書きます。
❌ 運転資金を、5年返済の証書貸付で借り続ける
正常運転資金は、事業を続ける限り減りません。それを5年返済の長期借入で借りると、減らない資金需要に対して、毎月の返済だけが発生します。返済原資は利益から出すしかないので、業績が足踏みした年に一気に効きます。
本来の形は、当座貸越や短期の継続融資です。必要なときに引いて、入金があれば戻す。銀行側にも、運転資金は短期・設備資金は長期という原則があります。いま長期で借りている運転資金があるなら、組み替えの相談をする価値はあります。ただし、短期に組み替えると更新のたびに審査が入るので、業績の説明を毎回できる体制が前提になります。ここを軽く考えると、更新を断られたときに逃げ場がありません。
今日できることを一つだけ挙げるなら、直近の決算書から売掛・在庫・買掛の3つを拾って、上の式に入れてみてください。自社が何日分の現金を立て替えているかが、15分で出ます。
9. 銀行は、この7つをどう採点しているのか
7つを並べ終えたところで、もう一つの視点を足します。同じ7つを、銀行はどう点数化しているのか。
ここが分かると、7つを見る意味が変わります。社長の管理のための数字ではなく、来年の調達条件を決めている数字として見えてきます。
採点は、定量と定性の2段で行われる
一般的な流れは、こうです。まず決算書から機械的に点数を出す(定量評価)。次に、業界環境・経営者・取引状況などを人が加減する(定性評価)。この2つを合わせて債務者区分と格付けが決まり、金利・保証の要否・融資枠に反映されます。
配点は銀行ごとに違うので、点数そのものは外から分かりません。ただ、定量評価で使われる項目はおおむね共通しています。
定量評価の4つのカテゴリ
| カテゴリ | よく使われる指標 | 7つのどれが効くか |
|---|---|---|
| 返済能力 | 債務償還年数、キャッシュフロー額、利息の支払能力 | ⑤債務償還年数/③営業利益 |
| 安全性 | 自己資本比率、借入と自己資本の倍率、流動比率 | ⑥自己資本比率/①現金/⑦運転資金 |
| 収益性 | 売上高経常利益率、総資本経常利益率 | ②粗利率/③営業利益/④損益分岐点 |
| 成長性 | 売上の伸び、利益の伸び、純資産の増加 | ②粗利率/⑥自己資本比率 |
7つは、この4カテゴリにきれいに収まります。社長が月次で7つを追っていれば、採点表のほぼ全部に手が届いている状態になります。これは偶然ではなく、銀行が見る数字から逆算して7つを選んでいるからです。
いちばん重いのは、返済能力
配点は公開されていないので断定はできません。ただ、融資の現場に立ってきた感触として、返済能力のウェイトが最も重いと考えています。
理由は単純です。銀行の仕事は、貸したお金が返ってくるかの判断だからです。成長性がどれだけ高くても、返済原資が出ていなければ貸せません。逆に、売上が横ばいでも返済能力が安定していれば、話は進みます。
だから、7つのうちどこから手を付けるか迷ったら、③営業利益と⑤債務償還年数です。この2つは同じ分母を共有しているので、片方を動かすと両方が動きます。
実態バランスシート——決算書のまま採点されていない
もう一つ、社長に知っておいてほしいことがあります。銀行は、決算書の貸借対照表を額面で信じていません。
自己資本比率のところで書いた引き算が、ここで入ります。回収不能の売掛金、役員貸付金、不良在庫、実体のない無形資産を引いて、含み益のある資産を足す。この実態バランスシートの上で、自己資本比率と債務償還年数が再計算されます。
つまり、決算書の上で自己資本比率15%でも、査定後に債務超過と判定されることがあり得ます。社長が「うちは自己資本比率15%あります」と言ったときに、相手がうなずかなかったら、理由はここです。
採点を上げる順番
最後に、順番を書きます。私が決算書を預かったときに動かす順です。
- 実態営業利益を出す……今期の数字を変えずに、評価だけが動く。コストゼロで、効果がいちばん大きい
- 役員貸付金・仮払金を整理する……実質自己資本を直接押し上げる。放置すると毎年同じ指摘を受ける
- 借入の構成を見直す……運転資金を短期に、設備資金を長期に。返済負担が軽くなり、償還年数の読み方も変わる
- 遊休資産を落とす……総資産が減り、自己資本比率と総資本利益率が同時に上がる
- 粗利率と固定費に手を入れる……効果はいちばん大きいが、半年から1年かかる。1〜4と並行で始める
1から4は、来期の業績を待たずに動きます。決算書は同じでも、見せ方と資産の整理で、採点は動く。ここを知らずに「利益が出ていないから」と黙っている会社が、いちばん損をしています。
銀行が逆に評価を落とす行動も、知っておく価値があります。採点を上げる話と、点を落とさない話は別物です。
▶ 銀行評価を下げる5つのNG|社長が知らずにやっていること
▶ 経営者保証を外す財務要件とは?銀行がどの決算数値で判定するかを、認定支援機関の税理士が正直に解説
▶ プロパー融資を勝ち取る|信用保証協会から卒業する3つのステップ
10. 数字が「出る」仕組み——翌月15日までに閉める
ここまでの7つの数字は、どれも「月次で出ている」ことが前提になっています。ところが実務でいちばん多い行き詰まりは、指標の選び方ではありません。数字が出てくるのが遅すぎて、意思決定に間に合わないことです。
9月の試算表が11月末に出てくる会社で、9月の粗利率の話をしても意味がありません。もう10月も11月も走り終わっています。社長はその数字を見て反省することはできますが、何かを決めることはできません。
なぜ「翌月15日」を期限にするのか
私は顧問先の月次を、翌月15日に置いています。理由は精度ではなく、意思決定の都合です。
15日に前月の数字が出ると、その月のうちに値決め・発注量・採用・支払順序を変えられます。20日前後に支払や給与の確定作業が来る会社が多いので、その前に手を打てるかどうかで、1ヶ月ぶんの差が出ます。これが25日を過ぎると、できるのは「翌月から直す」だけになります。
正確に言うと、15日という数字そのものに根拠はありません。「その月の意思決定に間に合う最後の日」から逆算した期限です。支払が月末一本の会社なら20日でも間に合います。逆に、週次で仕入を決めている会社だと10日でも遅くなります。期限は業種ではなく、御社の意思決定のサイクルで決めるものです。
月次の期限は、精度から決めるものではありません。その月のうちに手を打てる最後の日から、逆算して決めるものです。
試算表が遅れる原因は、3つのどこかで止まっている
月次が遅い会社の原因は、ほぼこの3つのどこかに特定できます。社長が「経理が遅い」と一括りにしている場所を、分けて見ます。
- ①資料が集まらない——通帳・クレジットカード明細・現場の領収書・請求書が月初に揃いません現場や営業から出てこないのが典型です
- ②会計処理で止まる——入力は終わっているが、仕掛・在庫・引当・按分といった「判断が要る仕訳」が決まらず、締められない
- ③確認工程で止まる——数字は出ているのに、社長か経理責任者のチェックが終わらず、報告まで届かない
原因が①なら、必要なのは会計の話ではなく社内の提出ルールです。②なら、毎月の判断を前もって決めておく(在庫は月末棚卸の実測か、前月比の推定で置くか)という設計の話になります。③は、残念ながら社長自身がボトルネックになっている場合が多いと感じます。
どこで止まっているかを決めずに「もっと早く」と言っても、だいたい改善しません。先に場所を特定します。
精度は8割で構わない——速さのほうが値段が高い
月次を早くしようとすると、必ず「正確でないものを出しても意味がない」という反論が出ます。経理の立場としては正しい指摘です。ただ、経営の立場では話が逆になります。
決算は1円まで合わせる必要がありますが、月次は意思決定の材料です。粗利率が32.1%か32.4%かで変わる判断は、まずありません。変わるのは「32%なのか26%なのか」のレベルです。
ですから私は、月次では在庫と仕掛を概算で置いてよいことにしています。ただし概算の置き方を毎月変えないこと。基準を固定すれば、絶対値は多少ずれても前月比・前年同月比の動きは正しく出ます。社長が見たいのはこの動きのほうです。
そのうえで、四半期に一度は実測で突き合わせます。概算のズレが一方向に積み上がっていないかを確認するためです。ここを省くと、半年後に大きな修正が出て、かえって信用を失います。
月次を「報告」から「会議」に変える
会議について、私が持っている物差しをひとつ書きます。
その会議に向けて「いい報告をしよう」と、出る人の行動が変わるか。変わるなら、その会議には意味があります。変わらないなら、やらなくてよい会議です。
ここが判定の基準になるのは、報告そのものには、集まる理由がないからです。数字を読み上げるだけなら、前日に資料を配れば済みます。全員の時間を1時間押さえて、知っていることを順番に聞くのは、いちばん高い情報共有の方法です。
月次会議が形だけになっている会社は、たいていここが逆になっています。会議の時間の大半を報告に使い、決めるところまで行かずに終わる。そうすると、出る人は「報告の準備」はしますが、「報告される中身」を良くしようとはしません。会議の前に現場で何かを変える動機が、どこにもないからです。
数字が早く出るようになっても、それを眺めて終わる会社は変わりません。私が経営会議や取締役会に外部の立場で入っているとき、いちばん時間を使うのは数字の説明ではなく、「この数字を見て、今月何を変えるか」を一つ決めるところです。
決めるのは一つで構いません。10個の課題を列挙した会議より、一つを決めて翌月に結果を確認する会議のほうが、数字は動きます。前月に決めたことの結果を最初に確認する——それだけで、月次は報告書から意思決定の道具になります。
月次の数字を使った会議の回し方は、PDCAの記事で手順に落としています。「税理士に相談しても話が進まない」と感じている場合は、頼み方そのものに原因があることも多いので、こちらも合わせてご覧ください。
▶ PDCAと数字の関係|計画・実行・評価・改善を数値で回す方法
▶ 税理士に資金繰りの相談はできる?話が進まない理由と頼み方
どんな会議体が要るのか
会議を増やすほど経営が良くなるわけではありません。年商1〜10億円の会社で実際に機能しているのは、だいたい次の形に落ち着きます。
| 会議体 | 頻度 | そこで決めること | 事前に配るもの |
|---|---|---|---|
| 月次の経営会議 | 月1回・翌月15日まで | 今月やることを1つ。投資・採用・値決めの可否 | 試算表、7つの数字、部門別・店舗別 |
| 資金の確認 | 月1回(経営会議と同時でよい) | 借入の申込時期、返済と納税の段取り | 6か月先までの資金繰り表 |
| 部門長・店長の会議 | 月1回 | 各部門の次の1手 | その人が動かせる範囲までの損益 |
| 幹部の短い打ち合わせ | 週1回・30分 | 今つかえているものを外す | 資料なし |
| 銀行への報告 | 四半期 | (決める場ではなく、見せる場) | 試算表、計画と実績の差 |
この表で大事なのは、右の2列です。決めることが書けない会議は、たたんでよい会議です。そして、事前に配れるものは全部事前に配ります。
そのうえで、会議の前に行動が変わる会社には、共通して4つの条件があります。
- 日程が先に決まっている。毎月第3水曜のように固定します。日程が流動的だと、逆算して何かを変える時間が作れません
- 自分の数字が、自分に見えている。しかも自分が動かせる範囲で見えている必要があります。動かせない費用を含んだ数字を渡されても、行動は変わりません
- 前回決めたことの結果が、冒頭に出る。決めっぱなしにしないという一点だけで、次の月の準備が変わります
- 数字が間に合っている。9月の数字が11月末に出てくるなら、誰も9月のために行動を変えられません
4つ目が、この章の前半で書いた締めの話とつながります。期限を決めるのは、早く締めること自体が目的ではありません。会議の前に現場が動ける時間を残すためです。
11. 平均は嘘をつく——部門別・店舗別・案件別に割る
全社の粗利率が30%だったとします。この30%という数字は、社長に何を教えてくれるでしょうか。
答えは、ほとんど何も教えてくれません。中身が45%の事業と18%の事業の混合なのか、どの事業も29〜31%で揃っているのか。この二つは経営としてまったく別の会社なのに、全社平均では同じ30%に見えます。
平均の裏で起きていること
私が顧問先の数字を見ていて、いちばん多く見つかるのがこれです。全社では黒字で、銀行の評価も悪くありません。ところが中を割ると、稼いでいる1本が、他の2本の赤字を背負っている。社長は赤字の2本を「将来の柱」と思っていて、稼いでいる1本を「もう伸びない既存事業」と思っておられます。
この状態で社長が投資判断をすると、稼いでいる事業から人と金を抜いて、赤字の事業に入れます。平均しか見ていないと、この逆走に気づけません。
全社平均は、いちばん直すべき場所をいちばん丁寧に隠します。
どの単位で割るか——答えは「意思決定が起きる単位」
部門別にするとき、最初に決めるのは切り方です。組織図どおりに割るのが正解ではありません。基準は一つで、「社長が、やめる・増やす・値段を変えるを判断する単位」に割ります。
- 複数店舗なら店舗別——閉めるか残すかの判断がそこで起きます
- 受注生産なら案件別・製番別——受けるか断るかの判断がそこで起きます
- 商材が違うなら商品群別——仕入先と値決めがそこで変わります
- 担当者の裁量が大きい業態なら担当別——ただし担当別は扱いが難しいので、この章の終わりで触れます
逆に、社長が何も決められない単位で割っても、集計の手間だけが増えます。「とりあえず部署で割ってみました」で終わる会社が多いのは、これが理由です。
割る前に決める2つのこと——誰が動かせるか、何で揃えるか
部門別や店舗別の資料が使われなくなる原因は、だいたい次の2つのどちらかです。動かせない数字で人を測ってしまうことと、条件の違う単位を同じ土俵に並べてしまうことです。
ひとつめ。資料を渡す相手が、その数字を動かせるかどうかを先に決めます。
本社費を配賦した後の利益で部門長を評価すると、本社が人を増やした月に全部門の成績が一斉に落ちます。部門長は何もしていません。翌月に出てくるのは改善策ではなく、配賦基準への不満です。そこから先、その資料は読まれなくなります。
どの費目が動かせるのかは、業種を問わず似た形で分かれます。
| 動かせる(評価に入れる) | 動かせない(評価から外す) |
|---|---|
| 材料・仕入の使用量、ロス、歩留まり | 集中購買で決まる仕入単価 |
| 残業時間、応援の出し入れ、外注の使い方 | 正社員の配置と給与水準 |
| 受注する案件の選び方、見積の出し方 | 本社が決めた価格表、値引き権限の上限 |
| 在庫の持ち方、回収の督促 | 家賃、減価償却費、借入金利 |
| 経費の使い方 | 本社費の配賦額、役員報酬 |
ひとつだけ、分け方が雑になりやすい行があります。材料費と仕入です。単価を決めているのが本社なら、値上がりした月に現場を責めても何も直りません。原価が増えたときは、単価によるズレと、使った量によるズレを分けて見ます。単価のぶんは本社が交渉する話で、使用量とロスのぶんが現場の話です。
ふたつめ。比べるときは、金額ではなく分母を揃えた数字にします。
規模の違う部門を売上の金額で並べても、大きいほうが多いというだけの話になります。条件の違いは分母に押し込みます。1人当たり、1時間当たり、1台当たり、1㎡当たり、1案件当たり。限界利益率のような比率も、規模の違いを消すための分母です。
そして、揃えるのは分母だけではありません。費目の定義も揃えます。同じ「原価」でも、A部門は外注費を入れていてB部門は入れていない、という状態で比率を並べても、見ているのは実力ではなく経理処理の違いです。
共通費の配賦は、やりすぎると誰も信じなくなる
部門別が挫折する最大の原因は、本社費・役員報酬・家賃をどう配るかで揉めることです。配賦基準を精緻にしようとすると、現場から「その基準はおかしい」という声が必ず出ます。そして一度「数字が不公平だ」と思われた資料は、二度と使われません。
私は最初の半年は限界利益(売上−変動費)までで止めるようにしています。配賦をしません。各部門が「自分の判断で動かせる範囲の利益」だけを見る形です。
これだけでも、どの事業が現金を生んでいるかは十分に見えます。配賦は、部門長に固定費の責任を持たせる段階になってから入れれば足ります。順番を逆にすると、仕組みが根づく前に反発で止まります。
部門別にすると、最初に起きるのは反発です
「うちは部門別なんて大げさだ」と思われるかもしれません。ただ、やるとわかるのですが、技術的な難しさよりも人の反応のほうが問題になります。赤字と出た部門の責任者は、まず数字の作り方を疑います。
ここで社長が「この数字をもとに評価する」と言ってしまうと、翌月から数字の取り方が歪みます。売上の付け替え、経費の押し付け合いが始まります。最初の半年は「評価には使わない。構造を見るために作る」と宣言しておくほうが、結果的に早く定着します。
担当者別の数字を扱うのが難しいのも同じ理由です。個人の成績表に見えた瞬間、数字は正直でなくなります。
社長が見るのは順位ではなく、変化のほう
部門別の資料が出てくると、社長はつい順位を見ます。一番儲かっているのはどこか。しかし経営判断に効くのは順位ではなく、各部門の粗利率が前年同月からどちらに動いたかです。
順位は構造なので、だいたい変わりません。変化は兆しなので、早く手を打てます。粗利率が3ヶ月続けて下がっている部門があれば、値決めか仕入か人の配置のどこかが崩れはじめています。
部門別の第一歩と、つまずきやすい場所は別の記事にまとめました。製造業で案件別・製番別まで割る場合は、原価管理の記事のほうが具体的です。
▶ 部門別収益の見える化|どんぶり経営から抜け出す最初の一歩とは?
▶ 製造業の原価管理|個別原価が見えない会社は、銀行にどう見られ、値決めをどう誤るか
12. 利益が残らない会社に共通する構造
「忙しいのに残らない」と言う社長の決算書を見ていくと、原因は毎回違うのに、構造は数パターンに収れんします。順番に挙げます。御社がどれに当たるかを、手元の決算書で確かめながら読んでいただくのがいちばん速いと思います。
①値決めが、原価と切れている
いちばん多いのがこれです。見積の根拠が「前回いくらで出したか」と「相手が許してくれそうな額」でできていて、自社の原価から逆算されていません。原価が上がった分が、そのまま粗利率の低下として出ます。
見分け方は単純です。直近3年の粗利率を並べて、下がり続けているかどうか。売上が伸びているのに粗利率が毎年落ちている会社は、ほぼ確実にここです。値決めそのものの話は、このあとの章で扱います。
②固定費が、良かった年に合わせて積み上がっている
売上が伸びた年に、人を増やし、家賃の高い事務所に移り、システムを入れる——ここまでは投資です。これ自体は投資なので悪くありません。問題は、売上が戻ったときに固定費が戻らないことです。
固定費は増やすのは一瞬で、減らすのは何年もかかります。特に人件費と家賃は、社長の意思だけでは動かせません。だから固定費を増やす判断のときだけは、「売上が2割落ちてもこの固定費を払えるか」を先に確認します。私が社長に止めてもらうことがいちばん多いのは、この場面です。
❌ ここで多くの社長が踏む順番の間違い
利益が残らないと気づいたとき、最初に手を付けるのが「経費の削減」であること。会議で削られるのは、たいてい交通費・交際費・広告費・教育費といった金額の小さい、そして将来の売上を作っている費用です。社長の気持ちは楽になりますが、利益はほとんど動きません。
金額の順に並べれば、効くのは①値決め ②粗利を生んでいない売上の整理 ③人の配置 ④借入の返済条件の順です。細かい経費はいちばん最後。削る前に、どの費用が売上につながっているかを一度分けてください。順番を間違えると、利益が戻らないまま社内の空気だけが悪くなります。
③売上の増加が、そのまま現金を食っている
粗利率も固定費も問題ないのに現金が減る会社は、運転資金の構造でつまずいています。売上が増えると売掛金と在庫が増え、入金より先に仕入と給与の支払が来ます。黒字なのに資金が足りなくなる形です。
これは経営が下手だから起きるのではなく、伸びているからこそ起きます。手を打つ場所は利益ではなく、回収条件・支払条件・在庫日数と、短期借入の枠のほうです。
④借入の返済が、税引後の利益を超えている
損益計算書は黒字でも、返済が利益と減価償却の合計を超えていれば、現金は毎月減ります。しかも返済元本は経費になりませんから、利益が出ているのに現金が減り、そのうえ税金も払うという状態になります。
社長がいちばん納得しにくいのがここです。「黒字なのにお金がない」の相当な部分は、実は経営の問題ではなく、返済期間の設計の問題です。設備を10年使うのに5年返済で借りていれば、構造的に足りません。借り方を直すほうが、売上を増やすより早く効きます。
⑤意思決定の速度が、月次の速度に縛られている
最後は、この章の前にある「数字が出る仕組み」に戻る話です。数字が2ヶ月遅れで出てくる会社の社長は、2ヶ月前の世界に対して手を打っています。打ち手自体は正しいのに、効きません。この構造だけは、売上でも値決めでも直りません。締めを早くするしかありません。
この5つは、どれか一つではなく2つか3つが同時に起きているのが普通です。ですから「どれから直すか」は金額の大きい順に決めます。原因の分け方は別記事でもう少し細かく書いています。
▶ 利益が残らない5つの原因|忙しいのにお金が消える会社の直し方
▶ 儲からない会社の特徴|決算書に出る10のサインと構造の直し方
13. 値決めを変えないと、数字は動かない
ここが、この記事でいちばん言いたいところです。
7つの数字を毎月見て、部門別に割って、締めを早くした——そこまでやったとします。それでも打ち手が「もっと売る」と「経費を削る」の二つしかない会社は、数字が改善しません。値段を変えなければ、利益率は動かない。
1%の値上げと、10%のコストダウンはどちらが速いか
仮の計算で見ます。売上10億円・粗利率20%・固定費1億8,000万円の会社があるとします。営業利益は2,000万円です。
- 売上を1%値上げできた場合(数量が変わらないと仮定)——売上10億1,000万円、原価は8億円のまま。粗利は2億1,000万円に増え、営業利益は3,000万円。5割増です
- 仕入を1%下げた場合——原価7億9,200万円。営業利益は2,800万円。こちらも効きます
- 固定費を1%削った場合——1億7,820万円。営業利益は2,180万円。9%増
値上げが効くのは、増えた分がそのまま丸ごと利益になるからです。原価も固定費も増えません。一方、売上を数量で1%増やしても、原価が一緒に増えるので利益は200万円しか増えません。同じ1%でも、値段で取るのと数量で取るのでは5倍違います。
この計算は業種によって倍率が変わります。粗利率が高い会社ほど値上げのレバーは相対的に小さく、粗利率が低い会社ほど効きます。御社の数字を入れて一度計算してみてください。粗利率10%台の卸や加工業だと、驚く数字が出ます。
全品一律で上げようとすると、だいたい失敗します
値上げの話になると、社長は「全体で3%」と考えがちです。これは通りません。相手も一律で守りに入ります。
通る形は、選んで上げるです。取引先別・商品別に粗利率を並べ、下から順に並べ替えます。そのうえで、
- 粗利率が低く、かつ自社の工数を多く食っているもの——ここを最初に上げます
- 相手にとって代替が探しにくいもの——交渉余地があります
- 金額が小さく、相手の購買担当が決裁できる範囲のもの——通りやすい
この並べ替えをするには、案件別・商品別に割った数字が必要になります。だから順番として、見える化が先、値決めが後です。
持っていくのは「お願い」ではなく、数字の資料です
価格交渉が進まない会社の多くは、言えないのではなく示せないのだと思います。「材料が上がったので」だけでは、相手の購買担当は社内を通せません。相手にも上司がいます。
必要なのは、相手の担当者が社内決裁に使える資料です。どの材料がいつ何%上がったか、工数が何時間増えたか。ここで原価の数字が、お願いを提案に変えます。
——ただ、具体的な資料の作り方と、交渉の場で必ず来る「他社はもっと安い」への返し方は、相手と自社の力関係で中身が変わるので、記事には書きません。ここは個別のご相談で、御社の取引先別の数字を見ながらお伝えしています。
値下げ要請に、どこまで応じるか
逆の場面も書いておきます。値下げを求められたとき、断る基準を持っているでしょうか。
基準は一つで、限界利益(売上−変動費)がプラスかです。プラスなら、その仕事は固定費の回収に貢献しています。工場や店舗に余力があるなら、受ける判断もあり得ます。
ただし条件が二つあります。ひとつは余力があるときだけ。手が一杯なのに安い仕事で埋めると、高い仕事を断ることになります。もうひとつは期限を決めること。「今期だけ」が3年続いている取引は、もう価格が定着しています。
話が逸れますが、この「今期だけ」が戻らないという現象は、値引きだけでなく人員の増加でも起きます。一時的な判断を一時的に終わらせる仕組みを持っている会社は、やはり強いと感じます。
価格転嫁の交渉の進め方は製造業の記事で、粗利率の目安と1%の重みは別記事で掘っています。
▶ 製造業の価格転嫁交渉|原価資料の作り方と取適法後の切り出し方
▶ 粗利率の目安は何%?業種別の考え方と、1%改善が利益に与えるインパクトを税理士が解説
14. 出口から逆算する——承継・退職金・株価
毎月の数字の話を続けてきましたが、ここで時間軸を一度伸ばします。社長の出口が、今月の意思決定を変えることがあるからです。
私は東京プロマーケット上場準備中の企業の監査役と、社会医療法人の監事を務めています。どちらも「お金の使い道を審査する側」の席です。その場で見ていていちばん強く思うのは、出口を決めている会社と、決めていない会社では、同じ数字を見ても結論が違うということです。
出口は3つしかありません
会社の出口は、親族や社員に渡すか、第三者に売るか、閉じるか。この3つです。どれを選ぶかで、今から積み上げるべき数字が変わります。
- 親族・社員へ承継する——株価を上げすぎないほうが有利に働く場面があります。自己資本を厚くすればするほど、渡すときの負担は重くなります
- 第三者に売る——逆です。利益の再現性と自己資本が、そのまま値段になります。社長個人に依存した利益構造は割り引かれます
- 閉じる——清算時に残る現金と、退職金の出し方の設計が中心になります
自己資本比率を上げる、という同じ打ち手が、出口によって有利にも不利にも働きます。だから出口を決めずに財務方針を立てると、途中でつじつまが合わなくなります。
役員退職金は「いくら出せるか」ではなく「いくらまでが損金か」
オーナー社長が会社のお金を個人に移すルートとして、役員退職金は大きな意味を持ちます。ただし、金額は自由ではありません。
法人税法第34条第2項は、こう定めています。
「内国法人がその役員に対して支給する給与(前項又は次項の規定の適用があるものを除く。)の額のうち不相当に高額な部分の金額として政令で定める金額は、その内国法人の各事業年度の所得の金額の計算上、損金の額に算入しない。」
出典:法人税法第34条第2項(e-Gov法令検索)
https://laws.e-gov.go.jp/law/340AC0000000034
では「不相当に高額」はどう判定されるのか。その政令が法人税法施行令第70条で、退職給与については第2号に判断の要素が並んでいます。
「内国法人が各事業年度においてその退職した役員に対して支給した退職給与(略)の額が、当該役員のその内国法人の業務に従事した期間、その退職の事情、その内国法人と同種の事業を営む法人でその事業規模が類似するものの役員に対する退職給与の支給の状況等に照らし、その退職した役員に対する退職給与として相当であると認められる金額を超える場合におけるその超える部分の金額」
出典:法人税法施行令第70条第2号(e-Gov法令検索)
https://laws.e-gov.go.jp/law/340CO0000000097
条文が挙げているのは①業務に従事した期間 ②退職の事情 ③同種・同規模の法人の支給状況です。世間でよく語られる功績倍率は、この③を実務で測るための物差しであって、条文に書かれた基準ではありません。ここを混同したまま金額を決めている会社をときどき見かけます。
そして①の「従事した期間」が入っているということは、在任年数が短いうちは、どれだけ会社に貢献していても出せる金額の天井が低いということです。出口の20年前から在任年数は積み上がっていきます。これが「出口から逆算する」という話の、いちばん地味で効く部分です。
受け取る側の税金——勤続年数が効きます
個人側は退職所得になります。所得税法第30条第3項が、退職所得控除額を定めています。
「一 政令で定める勤続年数(略)が二十年以下である場合 四十万円に当該勤続年数を乗じて計算した金額
二 勤続年数が二十年を超える場合 八百万円と七十万円に当該勤続年数から二十年を控除した年数を乗じて計算した金額との合計額」出典:所得税法第30条第3項(e-Gov法令検索)
https://laws.e-gov.go.jp/law/340AC0000000033
20年を超えると1年あたりの控除が40万円から70万円に上がります。勤続30年なら800万円+70万円×10年で1,500万円。そのうえで、同条第2項により控除後の残額の「二分の一に相当する金額」が所得になります。
ただし例外があります。同条第5項の特定役員退職手当等——役員等としての勤続年数が5年以下の場合は、第2項の括弧書きにより「控除した残額に相当する金額」が所得となり、2分の1が使えません。親族を短期間だけ役員にして退職金を出す設計が通りにくいのは、この条文があるからです。
自社株の評価は、売上が増えると「方法」が変わります
承継を考えるなら、自社株の評価方法が会社の規模で変わることを知っておく必要があります。財産評価基本通達179は、大会社・中会社・小会社の区分ごとに評価方法を定めています。
「(1) 大会社の株式の価額は、類似業種比準価額によって評価する。(略)
(3) 小会社の株式の価額は、1株当たりの純資産価額(相続税評価額によって計算した金額)によって評価する。」出典:財産評価基本通達179(国税庁)
https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/02.htm
中会社は両者の併用で、同通達は併用の割合「L」を総資産価額・従業員数と直前期末以前1年間における取引金額に応じて定めています。たとえば取引金額による区分では、卸売業は7億円以上30億円未満でL=0.90、3億5,000万円以上7億円未満で0.75、卸売業・小売サービス業以外は4億円以上15億円未満で0.90というように段階が置かれています。
つまり年商が伸びると、純資産で測られる割合が下がり、同業他社との比準で測られる割合が上がります。自己資本を厚くしてきた会社にとっては、方向として評価が緩む側に働くこともあります。逆に業績が同業より良い時期は、比準のほうで評価が上がる場面もあります。どちらに転ぶかは会社ごとに違うので、ここは言い切れません。株価は、試算してみないと分かりません。
言いたいのは、株価は「毎月の数字の積み上がった結果」であるということです。今月の利益の置き方、役員報酬の水準、含み益のある資産を持ち続けるかどうか。すべてが10年後の株価と、承継のときに動く現金の額につながっています。
退職金の原資を、どこに置いておくか
最後に原資の話です。役員退職金は損金になりますが、その年に一気に損金が立つと、利益が大きく振れます。だから原資の置き場所を先に決めておく——という発想になります。
社員の退職金なら中退共や企業型の確定拠出年金、社長個人なら小規模企業共済、会社の内部留保を厚くする方法もあります。どれが合うかは、従業員数と、社長が何歳で退くつもりかで変わります。制度の比較は別記事に譲ります。
▶ 事業承継で2代目がやるべき財務のこと|借入・経営者保証・株価・銀行格付けが承継前後でどう動くかを数字で設計する
▶ 役員退職金1億円の手取りはいくらか|会社のお金を個人に移す3つのルート
▶ 中退共と企業型DC、どちらにするか|中小企業の退職金制度の選び方
15. 自分でやるか、外に出すか
ここまで読んで、「やることは分かったが、誰がやるのか」と思われたのではないでしょうか。社長が全部やるのは無理です。年商が5億を超えてくると、社長の時間は経営判断と営業に使うべき資源になります。
選択肢は3つです。社内に財務の人を置くか、今の顧問税理士の役割を広げるか、社外に出すか。順に、合う会社と合わない会社を書きます。
①社内に置く——人を採る
いちばん強い形です。毎日数字を見ていて、現場の事情も分かっている人が社内にいれば、月次は確実に早くなります。
合うのは、経理が2名以上いて、すでに月次が回っている会社です。この上に財務が分かる管理者を一人置くと、機能します。
合わないのは、経理が1名か社長の家族だけの会社です。この規模で「財務が分かる人」を募集すると、来るのは経理経験者であって、銀行交渉や計画の設計ができる人ではありません。採用の難易度と、来た人が一人で孤立する問題の両方が出ます。
②今の顧問税理士の役割を広げる
いちばん手数が少ない方法です。税理士は決算書と勘定科目を全部知っていますから、情報の引き継ぎが要りません。
ただ、頼み方で結果がはっきり変わります。「資金繰りを見てください」では、たいてい動きません。これは税理士の怠慢というより、税務の契約と経営の相談が別の仕事だからです。
頼むなら、①何をいつまでに ②どの形で(資料か会議か) ③月に何回を具体的に伝えます。「毎月15日までに前月の試算表と、部門別の粗利率の一覧を出してほしい。それを使って月1回30分の会議をしたい」まで言えば、できるかできないかの返事が返ってきます。断られたら、それは相性の問題ではなく体制の問題です。
③社外に出す——社外CFOという形
月に1〜2回、外部の人間が経営会議に入り、数字の設計と銀行対応を担う形です。採用より早く始められて、やめるのも早く済みます。固定費にならないという点も、さきほど挙げた「固定費が良かった年に合わせて積み上がる」話と地続きです。
合うのは、こういう会社だと思っています。
- 年商1〜10億で、社長が数字の判断を一人で抱えている
- 借入があり、銀行が複数行に増えてきた
- 承継か、大きな設備投資か、M&Aのような数年に一度の判断が近い
- 月次は出ているが、それを使って何を決めるかが決まっていない
向いていない会社も書きます
外部に出すのが合わない会社も、はっきりあります。きれいごとだけ並べても判断の材料になりませんので、こちらも書いておきます。
- 社長が数字を見る気がない会社——資料を作っても読まれません。外部がどれだけ精緻な分析を持っていっても、決めるのは社長です。私がここを引き受けられると言うことはありません。ここは代わりができない部分です
- 月次が半年遅れている会社——先に経理の体制を直す段階です。順番が逆になります。記帳と月次の立て直しが先で、財務の設計は後
- 現場が火を噴いている会社——納期も品質も人も足りない状態で財務だけ精密にしても、数字が実態を映しません
- 相談の目的が「節税」だけの会社——これは財務ではなく税務の話です。税務顧問の範囲で足ります
- 今の税理士との関係が良好で、月次も会議も回っている会社——率直に言って、追加で外部を入れる必要はありません。セカンドオピニオンを一度取れば十分です
私自身、引き受けないことがあります。いちばん多いのは、社長が「数字は任せたい」と言われる場合です。任せられる部分は作れますが、決めることは任せられません。そこを握ったままにしていただけないと、半年後に同じ場所に戻ります。
3つの選択肢の比較、税理士と財務コンサルの役割の違い、セカンドオピニオンの使いどころは、それぞれ記事にしています。
▶ 社外CFOとは?|年商1〜10億の中小企業が導入する意味とタイミング
▶ 社外CFOを入れるべき会社のサイン|こんな悩みがあれば検討を
▶ 社外CFO導入の流れ|相談から軌道に乗るまでの5ステップ
▶ 社外CFOを大阪で探すには?費用の考え方と選ぶ5つの基準
▶ 財務コンサルと税理士の違い|比較表と依頼先を決める4つのサイン
▶ 財務のセカンドオピニオンが効く場面|今の税理士に不満がある社長へ
月3件まで、無料で財務診断をしています
1時間ほどお話をうかがい、レポートをお出しします。
この記事の7つの数字が、御社ではいまどうなっているか。銀行からどう見えているか。直す順番はどこからか。決算書と直近の試算表をお手元に置いてお話しくだされば、その場で一緒に読み解きます。対面でもオンラインでも構いません。
▶ 財務診断を申し込む(フォーム)
▶ お電話:06-7777-1762
▶ LINEで相談する
16. 7つを揃えても、数字が動かない会社があります
ここまで7つの数字と、その使い方を書いてきました。ただ、どの会社にも同じように効くわけではありません。効かない会社を挙げておきます。
- 創業1〜2年で、まだ売上の型ができていない会社——見るべきは財務指標より、受注の再現性と手元現金の残り月数です。指標を並べても判断材料になりません
- すでに管理会計が整っていて、CFOか財務部長がいる会社——この記事に書いたことは、たいてい実行済みです。必要なのは別の論点(資本政策や海外・組織)になります
- いま資金がショート寸前の会社——財務分析をしている時間がありません。やるのは支払の優先順位付けと、金融機関への相談です。順番が違います。この状態なら、分析より先に動いてください
- 社長の目的が「会社を大きくしないこと」の会社——これは立派な方針です。この場合、自己資本比率と手元現金だけ見ていれば足ります。7つは要りません
逆に言えば、年商1〜10億で、借入があり、社長が数字の判断を一人で抱えていて、数年のうちに承継か大きな投資が来る——ここが、この記事の7つの数字がいちばん効くゾーンです。
17. よくあるご質問(FAQ)
Q1. 財務コンサルは、本当に必要ですか?
全社に必要とは思いません。判断軸は3つです。①月次が意思決定に間に合う速さで出ているか ②その数字をもとに毎月何かを決めているか ③銀行への説明を社長が一人で抱えていないか。3つとも満たしているなら、外部は要りません。2つ以上欠けていて、かつ借入があるなら、検討する段階だと思います。詳しい判断軸は「財務コンサルは必要か?不要な会社・導入すべき会社の3つの判断軸」にまとめています。
Q2. 税理士と財務の相談相手は、どう違うのですか?
税務顧問の仕事は、確定した過去の数字を正しく申告することです。財務の仕事は、これからの数字を設計して、銀行や株主に説明することです。向いている時間軸が逆向きなので、同じ人がやっていても頭の使い方は別になります。私は両方やっていますが、契約も会議も分けています。混ぜると、どちらも中途半端になります。
Q3. 大阪以外でも頼めますか?
はい。事務所は大阪市淀川区西中島ですが、オンラインでの月次会議・資料のやり取りで全国に対応しています。ただし、銀行同行や現場を見る必要がある場面では、移動の現実が出ます。初回の財務診断はオンラインで問題ありません。
Q4. 顧問契約をしないと相談できませんか?
いいえ。財務診断は単独でお受けしています。診断の結果、今の顧問税理士のところで解決できる内容であれば、そのようにお伝えします。契約を前提にした診断ではありません。
Q5. 7つを全部見るのは大変です。1つだけならどれですか?
手元現金です。理由は、現金が尽きたときだけ会社は止まるからです。粗利率も自己資本比率も、悪化してから手を打つ時間があります。現金にはそれがありません。見るのは残高そのものより、固定費の何ヶ月分あるかのほうです。
Q6. 数字が苦手でも回せますか?
回せます。この記事の7つは、どれも足し算と割り算だけでできています。難しいのは計算ではなく、出てきた数字を見て何かを決めることのほうです。そこは一人でやらなくていい部分だと思っています。
Q7. 月次を早くしたいのですが、経理が1名しかいません
まず、何で止まっているかを特定してください。1名体制で遅れている原因は、たいてい入力の速度ではなく資料が集まらないことと判断が要る仕訳が決まらないことです。前者は社内ルール、後者は毎月の処理方針を先に固定することで、人を増やさずに1〜2週間縮むことがあります。
Q8. 銀行に見せる数字と、社内で見る数字は変えるべきですか?
数字そのものは同じものです。変えるのは説明の順番だけです。社内では「どこを直すか」から話し、銀行には「返済の裏づけ」から話します。二つの帳簿を持つという意味ではありません。そこを曖昧にすると、信用の問題になります。
Q9. 役員退職金は、いくらまで出せますか?
一律の上限は法律に書かれていません。法人税法施行令第70条第2号が挙げているのは「業務に従事した期間」「退職の事情」「同種・同規模の法人の支給状況」で、これらに照らして相当と認められる額を超える部分が損金になりません。実務では功績倍率などで③を測りますが、金額は会社ごとに違います。退任の数年前から準備する話になります。
Q10. 自社株の評価は、いつ試算すればいいですか?
承継を考え始めた時点です。理由は、評価方法が会社の規模(総資産・従業員数・取引金額)で変わるため、いま伸びている会社は、来期には区分が変わっている可能性があるからです。財産評価基本通達179の併用割合がそれを決めています。1回試算して終わりにせず、3年ごとに取り直すのが実務的です。
Q11. 無料の財務診断では、何をしてもらえますか?
1時間ほどお話を伺い、決算書と直近の試算表から、この記事の7つの数字の現状と、銀行から見た位置、直す順番をレポートにしてお渡しします。その場で結論を押しつけることはしません。月に3件までの枠で受けています。
まとめ|7つの数字は、決めるために見るものです
長くなったので、要点だけ置きます。
- 見るのは現金・粗利率・営業利益・損益分岐点・債務償還年数・自己資本比率・運転資金の7つ。これ以上増やすと見なくなります
- 7つが出ていても、翌月15日に間に合わなければ意思決定には使えません。締めの速さは精度より価値があります
- 全社平均は中身を隠します。意思決定が起きる単位に割ってください
- 利益が残らない構造は数パターンです。削るのは最後、値決めが最初
- 出口(承継・売却・清算)を決めると、今月の判断が変わります。退職金も株価も、毎月の数字の積み上がった結果です
- 一人で抱えるかどうかは、採用・顧問の拡張・社外の3択。合わない会社もあります
今日できることを一つだけ挙げます。直近3期の決算書を並べて、粗利率を3つ書き出してみてください。上がっているか、下がっているか。下がり続けているなら、見るべきは売上ではなく値決めです。それだけで、次に手を付ける場所が決まります。
数字が1ヶ月遅れで届き、見ても何も決まらないまま、また期末に結果を知る——その繰り返しを続けるのか。それとも、毎月15日に数字を見て、その月のうちに一つ決める会社に変えるのか。分かれ目は、指標の知識ではなく、見る仕組みを作るかどうかだと思います。
財務コンサルや税理士選びで不安に思われることは、別記事で10項目に分けて答えています。判断の前に目を通しておくと、聞きたいことがはっきりします。
▶ 経営コンサル・税理士選びで不安な10のこと|大阪の税理士が正直に答えます
▶ 財務コンサルは必要か?不要な会社・導入すべき会社の3つの判断軸
月3件まで、無料で財務診断をしています
1時間ほどお話をうかがい、レポートをお出しします。
お持ちいただくのは決算書と直近の試算表だけで構いません。7つの数字の現状、銀行から見た位置、直す順番を整理してお返しします。「まだ相談する段階ではないかもしれない」という状態で来られる社長が、いちばん多いです。
▶ 財務診断を申し込む(フォーム)
▶ お電話:06-7777-1762
▶ LINEで相談する
毎月の数字を、経営判断の言葉に翻訳し続ける相手が必要な社長へ
単発の診断ではなく、月次の設計・銀行対応・計画づくりまで継続して伴走する財務パートナーをお探しなら、ルークス・パートナーズがあります。社長の隣の席で、決める材料を揃え続ける役割です。
執筆:稲田 光浩(いなだ みつひろ)/税理士
稲田光浩税理士事務所 代表。近畿税理士会所属(登録番号135413)。税理士業界19年、独立5年目。認定経営革新等支援機関。東京プロマーケット上場準備中の企業の監査役、社会医療法人の監事を務め、複数社の経営会議・取締役会に外部の立場で参加。決算書を作る側と、それを見て判断する側の両方の席から、経営者の数字に伴走しています。
〒532-0011 大阪市淀川区西中島4-2-21 ミツフ新御堂筋ビル605/06-7777-1762
あわせて読みたい
- 3店舗以上の飲食店経営|人件費率・店舗別損益・撤退判断を数字でどう決めるか
- 人材紹介業の決算と数字|売上計上のタイミング・返金規定・一人当たり粗利
- 決算書の読み方|経営者が最低限チェックすべき3つの数字
- 2代目社長が数字苦手なままでいいのか|まず見るべき「5つの数字」
- 自己資本比率の目安はいくつ?銀行に強い貸借対照表の読み方・作り方
- 手元資金の目安は月商2〜3ヶ月分|適正額の計算と増やす3つの方法
- 粗利率の目安は何%?業種別の考え方と、1%改善が利益に与えるインパクト
- 社外CFOとは?|年商1〜10億の中小企業が導入する意味とタイミング
- 財務コンサルと税理士の違い|比較表と依頼先を決める4つのサイン